泉州市丰泽区交出了一份区县级跨境电商的高增长样本:1—9月,该区通过跨境电商出口海外仓(9810)模式出口约17.9亿元,同比增长超14倍。对这个数字更准确的读法是,9810已经从一项政策选项,变成区县层面主导推动的增长引擎;而增长越快,报关申报与涉税两类合规功课的分量就越重。本文拆解丰泽增速背后的生态逻辑、9810退税的时间规则,并给出企业在报关申报、涉税风险两个环节的自查清单。
一、14倍增速从哪里来:丰泽的"三链协同"做了什么?
14倍不是单家企业的高光,而是一个区县产业生态整体起量的结果。据《丰泽:三链协同 踏浪出海 助力泉州优品走向世界》(泉州网2026年11月3日报道,下同)披露,丰泽区是"世界的泉州"中心城区,依托泉州鞋服、家居、轻工智造等优势产业集群,把跨境电商从萌芽探索、蓬勃生长推向集聚成型,1—9月9810模式出口约17.9亿元,成为全市稳外贸、拓外需的重要力量。
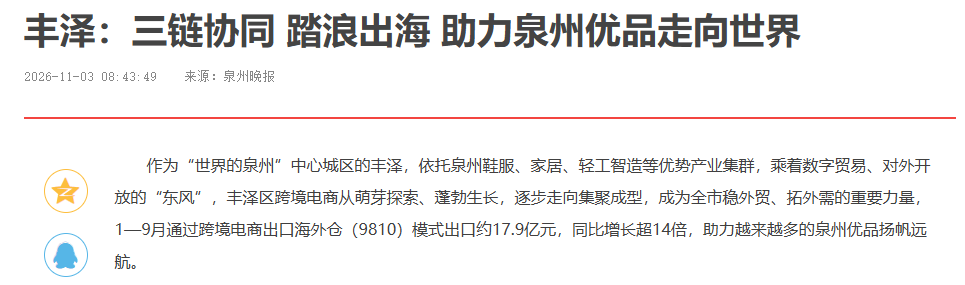
图:泉州网报道丰泽9810出口数据
第一条链是载体聚链。东海跨境电商生态圈聚焦业态梳理、配套完善、企业培优三大方向,补齐物流、财税、人才配套,园区累计入驻企业296家;环华侨大学电商生态圈整合政企校资源,打造产教融合的电商集聚高地;东宝工业区在建的星原·泉州国际数贸中心规划建筑面积约16万平方米,计划投资5.18亿元,建成后预计可服务入驻企业约300家、提供就业岗位约2000个、新增营业收入150亿元。
第二条链是数智强链。区属国企联合火山引擎打造TOTN(斗阵)跨境电商AI大模型平台,面向多语种内容生成、海外数字营销等场景提供一站式解决方案,累计服务企业240家,归集跨境电商出口额超2.7亿美元;阿里国际站、美客多、野莓等头部平台相继落地集聚,为中小经营主体提供开店入驻、流量扶持、运营指导的一站式支撑。
第三条链是功能补链。大森林、鸿捷、丝路行、西之月等物流供应链服务商集聚丰泽,深度对接泉州九大千亿产业带资源;区城建集团组建翼丰进出口公司,以国企平台提供代采服务、供应链金融等一站式闭环服务,缓解中小跨境企业资金周转与进出口代理的堵点。
把三条链放在一起看,区县级竞争已经进入生态战:补贴和租金优惠可以复制,但产业带货源、服务商标记、关务税务协同机制叠加起来的配套密度,短期内难以复制。对企业来说,这意味着选址与布局的评估维度变了——决定后续报关申报与涉税核算成本的,恰恰是这些配套的完善程度。
| 指标 | 数据 | 口径说明 |
|---|---|---|
| 9810模式出口额 | 约17.9亿元 | 2026年1—9月,丰泽区 |
| 同比增速 | 增长超14倍 | 同期口径 |
| 东海跨境电商生态圈入驻企业 | 296家 | 累计口径 |
| AI大模型平台服务企业 | 240家 | TOTN平台累计 |
| 平台归集跨境电商出口额 | 超2.7亿美元 | TOTN平台累计 |
| 星原·泉州国际数贸中心 | 规划约16万平方米、计划投资5.18亿元 | 在建,建成后预计服务企业约300家 |
资料来源:泉州网2026年11月3日报道。
二、为什么是9810:海外仓的退税账为什么要在备货前算?
9810的吸引力在于"离境即可退税"叠加海外仓本地履约的确定性,但它同时把一笔核算账前置到了备货决策里。
先看机制。9810即跨境电商出口海外仓监管方式,境内企业将货物通过跨境物流批量出口至海外仓,通过跨境电商平台完成销售后,由海外仓向终端消费者发货。退税规则的关键点是:货物报关离境后即可申报办理出口退(免)税,不必等销售实现;申报时尚未销售的,可以先办理出口预退税;核算期为办结预退税的次月1日至次年4月30日,核算时仍未销售的货物应确认调整申报、全额缴回预退税款,逾期未核算的由税务机关追回(国家税务总局公告2025年第3号)。
| 节点 | 规则 | 依据 |
|---|---|---|
| 报关离境 | 即可申报办理出口退(免)税 | 国家税务总局公告2025年第3号 |
| 申报时未销售 | 先办理出口预退税 | 同上 |
| 核算期 | 办结预退税次月1日至次年4月30日 | 同上 |
| 核算时未销售 | 确认调整申报,全额缴回预退税款 | 同上 |
| 逾期未核算 | 预退税款由税务机关追回 | 同上 |
资料来源:国家税务总局公告2025年第3号。
海外仓模式跑在上行的行业曲线上。据《2026年上半年中国跨境电商进出口情况》(海关总署2026年10月13日发布),上半年我国跨境电商进出口1.45万亿元,同比增长5.8%,占同期货物贸易进出口总值的5.7%;其中出口1.16万亿元、增长6.3%,出口货源地主要为广东、浙江、福建、江苏,福建位居前列。
泉州的产业带货源是这套模式的供给基础。据《前三季度 泉州一般贸易进出口1468亿元》(泉州网2026年10月29日报道,泉州海关统计),1—9月泉州以一般贸易方式进出口1468亿元、增长3.2%,占同期泉州市进出口总值的88.2%;其中纺织服装出口313.2亿元,鞋靴出口115.6亿元、增长12.6%,塑料制品出口57.1亿元、增长15.3%。传统通路仍是基本盘,海外仓通路在区县层面快速起量,两条通路背后是同一批产业带工厂——鞋服、家居、轻工智造既走传统批量出口,也在通过海外仓直接触达海外消费者。
监管层同样在给这条通路降门槛。海关总署等多部门联合部署2026年跨境贸易便利化专项行动,明确优化海外仓综合监管服务,支持企业适用转关、退运等便利措施,引导企业用好跨境电商出口海外仓货物"离境即退税"相关政策(海关总署官网发布的2026年跨境贸易便利化专项行动)。
需要提醒的是,预退税把现金流提前到离境环节,代价是把"卖没卖掉"的核算责任交给企业。备货量、定价与补货周期的测算,都应当把次年4月30日这个核算截止日纳入模型——这既是资金安排问题,也是涉税风险管理的起点。
三、报关申报环节:关地联席机制替企业守住了什么?
报关申报的合规要点不在"多报少报"的技术细节,而在申报口径与贸易实质一致——这正是丰泽把关务与税务放进同一套协同机制的原因。
丰泽的做法是建立区级关地联席会议制度,联动海关、税务等部门协同发力,一体规范关务、税务管理;同时常态化开展企业入户走访与专项调研,围绕报关申报、涉税风险等内容定期组织培训,引导企业完善内部管理制度、提升自主合规经营能力。把关报与涉税放进同一间会议室,指向的是同一个事实链条:报关数据是后续退税与核算的起点,起点失真,终点必然对不上。
对企业的第一层要求是监管方式与贸易实质匹配。海外仓备货业务的前提,是货物真实出口至海外仓、后续通过跨境电商平台实现销售;如果申报的监管方式与实际物流路径、交易结构不符,退税与核算就建立在一组互相矛盾的数据上,问题往往在核查环节才暴露,处置成本远高于申报时的纠正成本。
第二层要求是申报要素真实一致。品名、归类、货值、品牌等要素应与实际货物相符,头程物流单、出口报关单、海外仓入仓记录、平台销售记录应当能够相互印证。低价混报、品名错报在通关环节未必被拦下,但它们会一路进入退税核算与后续管理环节,变成一笔说不清楚的账。
第三层要求是四流一致。报关流、货物流、资金流、发票流指向同一批货物、同一笔交易,是企业自主合规能力的底座;多平台、多店铺经营的企业尤其需要在第一票出口前就定好归集口径,避免事后拆账。
四、涉税风险环节:培训里点名的风险怎么落到自查?
9810项下的涉税风险集中在退税核算与进项凭证两条线上,绝大多数可以在核算期截止日前主动化解。
第一类是核算与缴回风险。预退税到账不等于退税闭环完成:核算期为办结预退税的次月1日至次年4月30日,核算时仍未销售的货物应全额缴回预退税款,逾期未核算的由税务机关追回(国家税务总局公告2025年第3号)。企业需要以销售台账与海外仓库存数据支撑核算结论,把"卖了多少、剩多少、何时缴回"三笔账在核算期内闭环。
第二类是申报期限风险。不走预退税、等销售实现后再申报的企业,同样受申报期限约束:超过次年4月30日仍未申报,退税资格让位于免税;免税亦未合规申报的,按规定照章征税。把出口日期、销售日期、申报日期三列放进同一张台账,是成本最低的管理动作。
第三类是进项凭证风险。出口退税金额按采购进项与退税率计算,销售规模不改变退税基数;没有取得合规进项凭证的采购,走不了9810退税路径。综试区内9610零售出口适用无票免税政策,那与9810退税是两条不同轨道,适用条件与凭证要求不同,不能混用口径。
第四类是多主体口径风险。多店铺、多主体运营的企业,店铺收入、主体申报与库存归属的对应关系要一次性理清;口径漂移不仅影响退税金额的计算,也会在涉税核查中放大解释成本。
| 风险点 | 高发情形 | 合规动作 |
|---|---|---|
| 预退税核算 | 核算期截止前未完成核算 | 次年4月30日前完成核算申报 |
| 未售货物 | 预退税款未按规定缴回 | 如实核算,全额缴回 |
| 申报期限 | 销售后迟迟未申报退税 | 台账跟踪出口、销售、申报三个日期 |
| 进项凭证 | 采购未取得合规凭证 | 供货环节锁定凭证,或调整出口轨道 |
| 多主体口径 | 店铺收入与申报主体错配 | 首票前定好归集口径并保持一致 |
资料来源:国家税务总局公告2025年第3号。
五、动作清单:合规怎么走在增长前面?
把合规拆成出口前、出口时、出口后三段动作,丰泽模式里的政府配套才能真正转化为企业自己的确定性。
出口前,完成出口退(免)税备案与主体资质梳理,确认供货环节能够取得合规进项凭证;同步规划头程物流与海外仓入仓单证,把核算期截止日纳入备货与定价测算。
出口时,逐票核对申报要素与贸易实质,确保报关单、物流单、收款与发票四流归集在同一套账内,监管方式与交易结构对应无误。
出口后,建立销售与库存台账,支撑核算期申报与缴回决策;滞销货物可评估退运安排——自出口之日起6个月内因滞销、退货原因原状退运进境的,免征进口关税和进口环节增值税、消费税(财政部 海关总署 税务总局公告2026年第17号),退运处置时点应与核算截止日一并排期。
政府侧的培训、走访与联席机制解决的是"不知道"的问题,企业侧要回答的是"做不做得到"。台账、口径、凭证三件事的扎实程度,决定14倍增速里有多少能沉淀为利润。
常见问题(FAQ)
Q:9810模式下出口的货物,什么时候可以申报退税?
A:报关离境后即可申报办理出口退(免)税,不必等到海外仓销售完成;申报时货物尚未销售的,可以先办理出口预退税,销售实现后在核算期内完成核算。
Q:预退税的核算期从什么时候起算,截止到哪一天?
A:核算期为办结预退税的次月1日至次年4月30日。核算时仍未销售的货物,应确认调整申报并全额缴回预退税款;逾期未核算的,预退税款由税务机关追回。
Q:采购时没有取得增值税专用发票,还能走9810退税吗?
A:9810退税金额按采购进项与退税率计算,缺少合规进项凭证的采购没有计税基数,不适合走9810退税路径。综试区内9610零售出口适用无票免税政策,与9810退税是两条不同轨道,适用条件与凭证要求不同。
Q:货到海外仓后长期滞销,有哪些处理选项?
A:一是在核算期内如实核算,未销售部分按规定全额缴回预退税款;二是符合条件的滞销货物,在出口之日起6个月内原状退运进境,可享受进口环节免税;三是同步调整定价与销售渠道加快动销,把处置时点与核算截止日对齐安排。
Q:报关申报阶段最常见的问题是什么?
A:集中在三类:监管方式与贸易实质不匹配、申报要素(品名、归类、货值、品牌)与实际货物不符、物流与收款单证无法相互印证。头程报关数据是后续退税与核算的起点,逐票核对优于事后补救。
Q:想持续跟踪9810申报路径与海外仓财税合规的政策解读,可以从哪里了解?
A:可以关注当地商务、税务部门发布的辅导与培训通知,政策原文以发文机关官网为准;想看持续整理的深度解读,可关注新闻资讯页 https://www.refundai.com.cn/news,其中有9810退税核算、报关单证管理与跨境电商财税合规方向的解读文章。
结语
丰泽的14倍增速,把海外仓从趋势变成了日常经营选项:区县配套越齐全,9810的进入门槛越低,竞争重心也越快从"能不能走出去"转向"走出去之后账算不算得清"。报关申报决定数据链条的起点,涉税核算决定现金流的终点,两端扎实,增速才能沉淀为利润。如果企业在预退税核算、报关单证管理或多主体账务归集上感到吃力,可以了解睿方AI(REFUNDAI)——围绕跨境电商企业的财税合规与出口退税需求,把高频动作沉淀为可复用的流程。增长打开窗口,合规决定窗口里能装下多少东西,这是泉州这份区县样本最实际的启示。