9810预退税核销的操作主线可以概括为三步:货物报关离境后先申报出口预退税,在核算期内逐笔归集实际销售记录,再按销售结果在电子税务局勾选确认、办结核算。政策文件把这一动作统一表述为"核算",实务中常说的"核销""销售核销"指向同一环节,本文统称核销。
这一机制出自国家税务总局公告2025年第3号:以出口海外仓方式(海关监管方式代码9810)出口的货物,报关离境后即可申报办理出口退(免)税;申报时尚未实现销售的,按照"离境即退税、销售再核算"方式申报办理出口预退税,待货物实现销售后在规定期限内完成核算,多退少补。
核销不是重新申请一笔退税,而是对已退税款的一次对账:税款已经先退给了企业,核算要回答的只是"卖了多少、退多了还是退少了"。
一、预退税和核销是什么关系?先分清"垫付"与"对账"
出口预退税是"先退一步"的垫付动作。按国家税务总局公告2025年第3号,9810货物报关离境后即可申报办理出口退(免)税:申报时已实现销售的,按现行规定办理;尚未实现销售的,办理出口预退税。
预退税金额按采购进项与退税率计算,与实际销售额无关,销售额只作"是否已实现销售"的判断条件。
核销(政策表述为"核算")是把垫付税款算清的销账动作。企业在核算期内核对每笔预退税对应货物的实际销售情况,回答三个问题:卖了多少、按销售应退多少、与已退的预退税有无差异。
这条路径对企业没有设置信用等级门槛。公告未将纳税信用级别、良好信用资质列为适用预退税的前提条件,能否适用只看销售状态:已实现销售的走现行规定,尚未销售的走预退税。
实操层面的卡点在台账与单证,不在信用资质。销售台账不完整、单证链条薄弱的企业,预退税申请更容易在业务真实性核查环节遇到反复——这是操作层面的经验判断,不是政策条款。
一句话概括两者的分工:预退税解决"资金什么时候到账",核销解决"税款最终归谁"。
与传统"销售后申报"路径相比,两条路适合不同的销售节奏,对比见下表。
| 对比维度 | 传统路径:销售后申报 | 预退税路径:离境即退、销售再核算 |
|---|---|---|
| 申报时点 | 货物实现销售之后再申报 | 报关离境后即可申报,未售先办预退税 |
| 资金回笼 | 等销售完成、回款落定后退税 | 离境即预退,先缓解资金占压 |
| 后续动作 | 申报即完结,无需核算 | 核算期内按实际销售核算,多退少补 |
| 适用情形 | 申报时货物已实现销售 | 申报时货物尚未实现销售 |
资料来源:国家税务总局公告2025年第3号;人民网2025年2月9日报道。
预退税路径对企业的直接价值是资金占压的缓解。据人民网《出口海外仓货物"离境即退税"》报道,出口海外仓货物在报关离境后即可办理退税,避免企业垫资经营,帮助跨境电商企业加快资金回笼。
海外仓模式的体量还在持续放大。海关总署在2026年10月14日国新办新闻发布会上介绍,2026年前三季度我国跨境电商进出口约2.18万亿元,同比增长4.4%,该数据为初步测算数据(详见海关总署官网发布会专题)。
二、核算期从哪天起算、到哪天截止?
核算期自税务机关办结出口预退税的次月1日起,至次年4月30日止(国家税务总局公告2025年第3号)。起点锚定的是"税务机关办结"这一节点,不是企业自己的申报日,也不是货物出口日。
把起点记在"办结"上,是核销操作里第一个要钉牢的时间概念。同一批货,申报日与办结日可能相差几天,核算期的起算只认办结日:3月任何一天办结,核算期都从4月1日起算。
办理窗口在核算期截止日前的各增值税纳税申报期内。企业应在一个个增值税纳税申报期内完成核算申报,最迟不得晚于税务机关办结出口预退税次年4月的增值税纳税申报期截止日。国家税务总局在2025年1月27日发布的官方解读中举例:生产企业2025年2月10日申报、2月13日办结,可在2025年3月至2026年4月间的任一增值税纳税申报期内办理核算。
外贸企业有一项弹性安排。经主管税务机关同意,外贸企业可在核算期内的任意时间办理核算,不受增值税纳税申报期的限制。
核算期之外还要盯住另一个"次年4月30日"。出口退税申报期限与预退税核算期在同一个日期收口:申报期限要求在货物出口之日次月起至次年4月30日前的各增值税纳税申报期内完成申报,核算期要求在办结次年4月的申报期内办结核算。
两个时钟撞在同一天,任何一条过期,对应的退税权利都会受影响:申报期限过了没申报,退税资格转为免税;核算期过了没核算,已退的预退税被追回。
| 节点 | 时间 | 说明 |
|---|---|---|
| 货物报关离境 | 出口之日 | 即可申报办理出口退(免)税 |
| 预退税申报 | 例:2025年2月10日 | 未售货物填写"海外仓预退"标识 |
| 税务机关办结 | 例:2025年2月13日 | 核算期起点由此起算 |
| 核算期起 | 办结次月1日 | 例:2025年3月1日 |
| 核算期止 | 次年4月30日 | 例:2026年4月30日 |
| 最迟办理时点 | 次年4月增值税纳税申报期截止日 | 例:2026年4月申报期内 |
资料来源:国家税务总局公告2025年第3号及官方解读(2025年1月27日发布)。
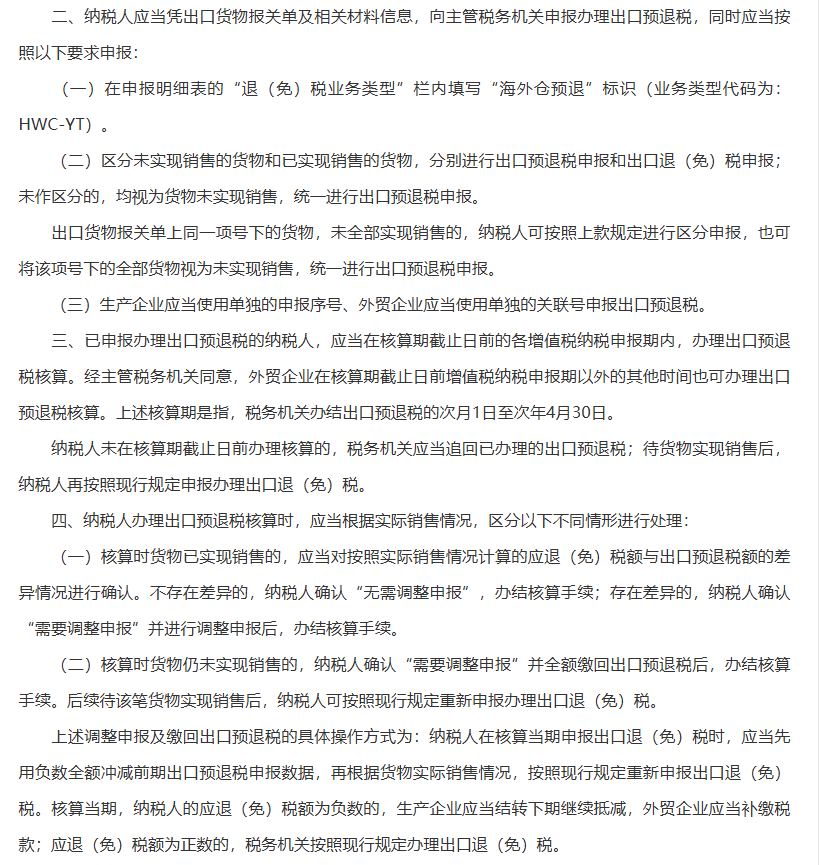
图:2025年第3号公告核算期条款
三、核销操作具体怎么做?五个步骤一次讲清
核销能否顺利办结,一半取决于预退税申报时是否把已售、未售分开。申报明细表的"退(免)税业务类型"栏须填写"海外仓预退"标识(HWC-YT),已售与未售货物分别申报,未作区分的均视为未实现销售;生产企业用单独申报序号、外贸企业用单独关联号申报(国家税务总局公告2025年第3号)。
第一步,查看系统推送的核算数据清单。税务机关通过电子税务局、国际贸易"单一窗口"等信息系统,向纳税人推送已办结但尚未核算的出口预退税数据清单,核销操作从这份清单开始。清单以报关单为索引逐笔列示,企业对照自身台账先做一轮完整性核对,发现申报环节区分有误的,回到销售凭证查证后再进入下一步。
第二步,逐笔核对实际销售情况。对照销售台账、销售记账凭证、销售明细账,把清单里每笔预退税对应的货物分成三档:全部已售、部分已售、全部未售。分档的依据是销售佐证资料,不是库存系统的模糊印象,每一档都要能对应到凭证粒度。
第三步,按核对结果勾选对应选项。核算无差异的,勾选提交"无需调整申报"即办结手续;存在差异或货物未销售的,勾选提交"需要调整申报"。
第四步,办理调整申报。先用负数全额冲减前期出口预退税申报数据,再按货物实际销售情况重新申报;调整后应退税额为负数的,生产企业结转下期继续抵减,外贸企业应当补缴税款。
第五步,按期完成销售佐证资料留存。选择预退税方式的,应在货物实现销售后15日内完成佐证资料留存备查;申报环节本身无需报送这些资料,但税务机关核查时必须能拿出来。
系统里的核销动作只有"一次勾选、两张申报表",真正的工作量在勾选之前——销售数据平时不入账,核算期到了就无从对起。
四、三种核算结果怎么处理?官方示例算给你看
全部核算情形可以用一个茶杯示例一次算清:四种情形对应三种去向——情形一确认办结,情形二、三冲减重报补差,情形四冲减重报、未售部分缴回。示例出自国家税务总局货物和劳务税司2025年1月27日发布的政策解读:某生产企业以9810方式出口100个茶杯,2025年3月10日申报出口预退税1300元,税务机关3月14日办结,企业拟于2025年12月12日办理核算。
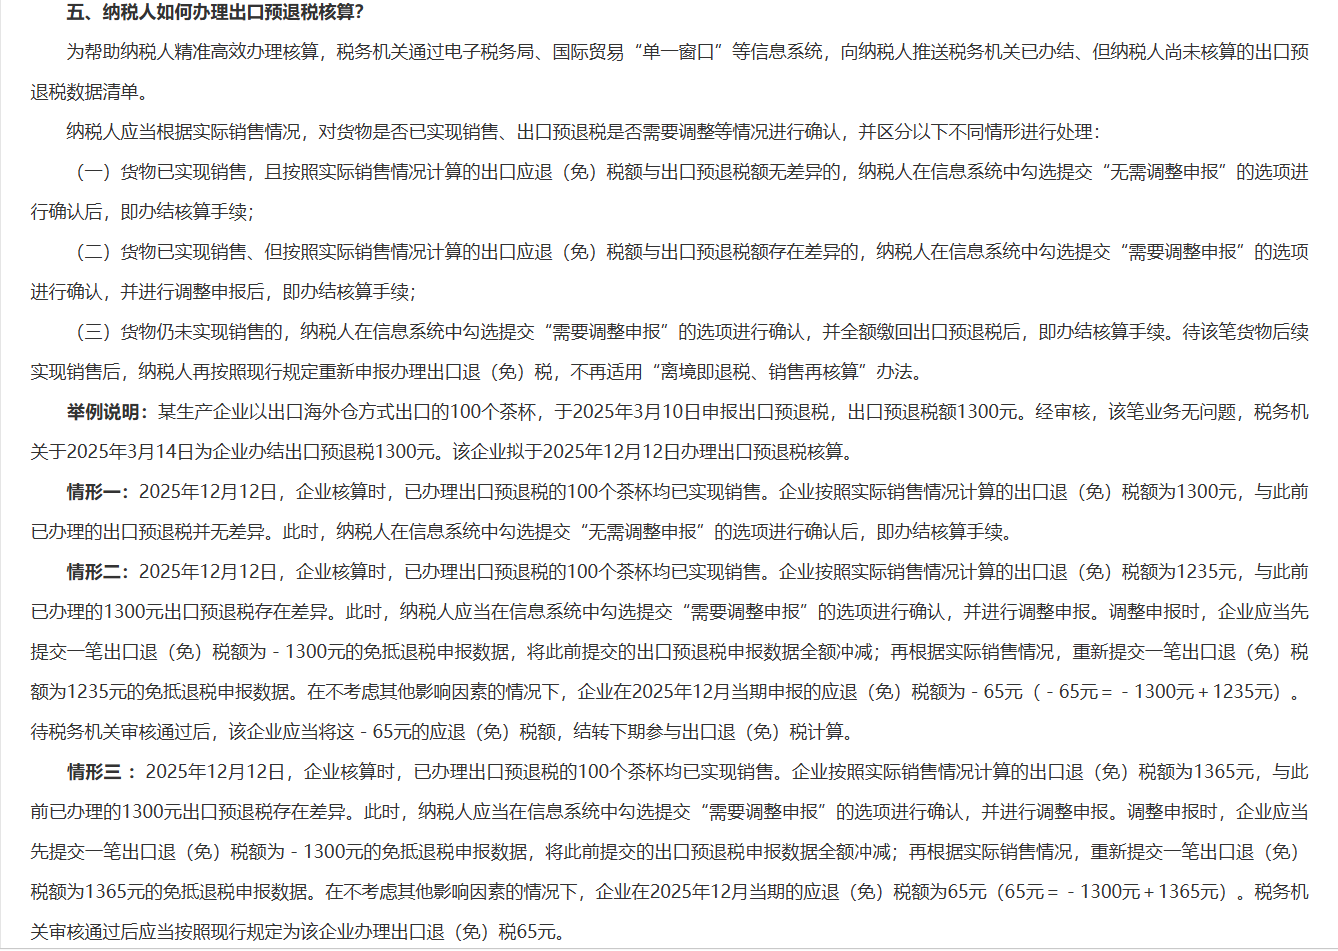
图:税务总局官方解读核算操作与示例
情形一,全部销售且核算无差异。100个茶杯全部售出,按实际销售计算的应退税额与预退税同为1300元,勾选"无需调整申报"确认后即办结核算手续。
情形二,已销售但应退税额低于预退税。按实际销售计算的应退税额为1235元,与1300元存在差异:先提交一笔-1300元的申报数据全额冲减原预退税,再重新提交1235元的申报数据,当期应退(免)税额为-65元,生产企业将其结转下期参与出口退(免)税计算。
情形三,已销售但应退税额高于预退税。按实际销售计算的应退税额为1365元,同样先冲减再重报,当期应退(免)税额为65元,税务机关按现行规定为企业办理这65元退税。
情形四,部分销售。30个茶杯已售出、对应应退税额390元,70个未售:先全额冲减,再按390元重报,当期应退(免)税额为-910元结转下期;70个未售茶杯对应的预退税款全额缴回,待这批货物实现销售后按现行规定重新申报,且不再适用"离境即退税、销售再核算"办法。
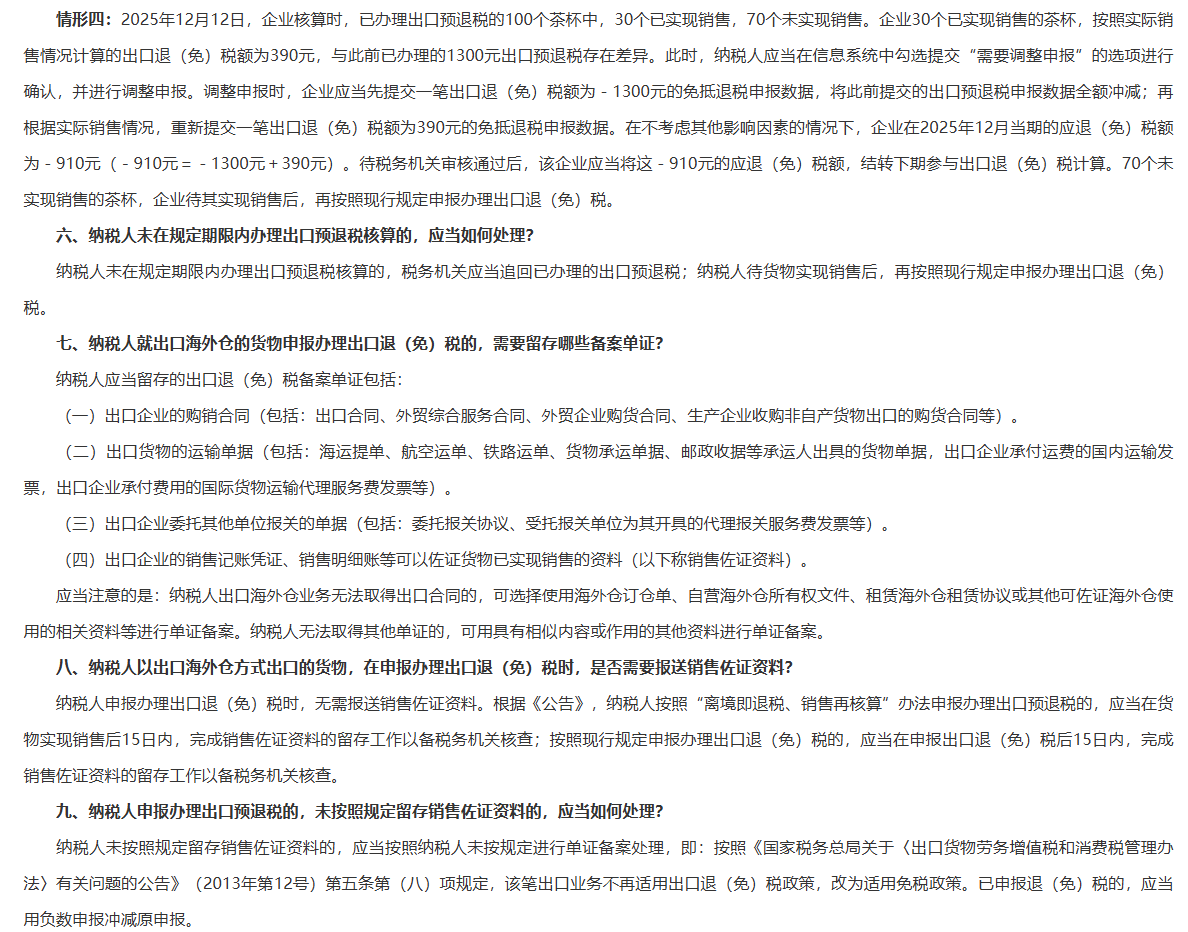
图:官方解读示例情形四与留存要求
| 核算结果 | 系统勾选项 | 申报操作 | 税款流向 |
|---|---|---|---|
| 全部销售、无差异(应退1300元) | 无需调整申报 | 确认即办结 | 无调整 |
| 已售、应退低于预退(1235元) | 需要调整申报 | -1300元全额冲减后重报1235元 | 当期-65元,生产企业结转抵减 |
| 已售、应退高于预退(1365元) | 需要调整申报 | -1300元全额冲减后重报1365元 | 当期65元,办理退税 |
| 部分销售(30个售出390元) | 需要调整申报 | -1300元全额冲减后重报390元,未售部分全额缴回 | 当期-910元结转;未售货物待销售后重新申报 |
资料来源:国家税务总局官方解读(2025年1月27日发布)第五问示例。
核销的计算本身并不复杂:-1300元冲旧账、按实重报、差额结转或补退,方向只有两个;真正难的是每笔货物都要拿得出销售证据。
五、核销要备齐哪些资料?台账与单证清单
单证备案覆盖四类资料:购销合同(出口合同等)、运输单据(海运提单、航空运单、铁路运单等)、委托报关单据(委托报关协议、代理报关服务费发票等),以及销售记账凭证、销售明细账等销售佐证资料。
拿不到出口合同的企业有替代方案。无法取得出口合同的,可选择使用海外仓订仓单、自营海外仓所有权文件、租赁海外仓租赁协议或其他可佐证海外仓使用的资料进行单证备案。
销售佐证资料实行"留存备查"而非"随报随送"。申报环节无需报送,但预退税方式下应在货物实现销售后15日内完成留存,以备税务机关核查。
台账能力决定路径选择。据中国税务报《跨境电商税收征管面临的挑战与治理路径》梳理,湖南湘江新区跨境电商登记店铺主体达9471户,其中营收500万元以下的超过九成,零申报现象突出、退税备案覆盖率低。对销售记录不完整、单证管理薄弱的企业,先走传统路径在销售实现后申报退税,反而是证据链更完整的现实走法。
日常台账建议按报关单逐笔登记三本账:出口台账记离境与办结时点,销售台账记每一批货物的售出凭证,资金台账记回款轨迹。核算期一到,三本账对平,核销就是一次确认动作。
留存不是形式动作,核查时拼的是颗粒度。税务机关在后续管理中会核查销售真实性,销售佐证资料要能对应到报关单粒度:哪一票货、什么时候卖掉、对应哪笔回款。跨境电商企业普遍多平台多店铺经营,回款路径复杂,佐证资料的颗粒度直接决定核查能否顺利通过。
六、没卖完或没按期核销怎么办?三条政策边界
未售货物走"缴回"边界。核算时仍未实现销售的,确认"需要调整申报"并全额缴回出口预退税后办结核算;这批货物后续实现销售的,按现行规定重新申报出口退(免)税,不再适用预退税办法。
逾期未核销走"追回"边界。纳税人未在核算期截止日前办理核算的,税务机关应当追回已办理的出口预退税;追回后货物实现销售的,仍可按现行规定申报办理出口退(免)税。
佐证资料缺失走"转免税"边界。未按期完成销售佐证资料留存的,该笔出口业务不再适用出口退(免)税政策,改为适用免税政策,已申报退(免)税的用负数申报冲减(国家税务总局公告2013年第12号)。
留存资料失真走"转征税"边界。留存的销售佐证资料系伪造、虚假的,该笔出口业务改为适用征税政策,查实属于偷骗税的依法处理。
另有两条衔接安排一并记牢:变更退税办法或撤回出口退(免)税备案前,须先办结预退税核算并结清税款;核查中发现骗取出口退税的,按税收征管法及相关规定处理。
七、哪些操作误区最容易影响退税?
误区一是把申报日当核算期起点。核算期从税务机关办结预退税的次月1日起算,申报日、出口日都不是锚点,起算点记错会连带错估截止日。
误区二是已售未售不分、统一按已销售申报。申报时未区分的均视为未实现销售,全部按预退税路径处理,后续核算工作量不减反增。
误区三是只算税款、不算资料时限。15日销售佐证留存窗口与核算申报窗口是两条独立的时间线,税算对了、资料过期,该笔业务照样转免税。
误区四是把预退税金额当成最终落袋金额。预退税按采购进项与退税率计算,只是垫付数,最终退税以核算结果为准,卖得慢的企业可能要把差额退回。
误区五是把"缴回"当成处罚。核算期里把未售货物的预退税款全额缴回,是机制设计的对账安排,不是资格否定——缴回后这批货物实现销售,仍可按现行规定重新申报退税。真正影响退税权利的是逾期不核算与资料缺失,不是缴回本身。
常见问题(FAQ)
Q:9810预退税的"核销"和"核算"是一回事吗?
A:是同一环节,政策文件表述为"核算",实务中常称"核销"或"销售核销"。两者都指在核算期内按实际销售结果,对已办理的出口预退税进行确认、调整或缴回的操作,电子税务局里的对应入口使用的也是"核算"表述。
Q:核算期从什么时候开始、什么时候截止?
A:从税务机关办结出口预退税的次月1日起,至次年4月30日止。企业应在核算期截止日前的各增值税纳税申报期内办理核算,最迟不晚于办结次年4月的增值税纳税申报期截止日。
Q:核算时货物还没销售完怎么办?
A:已销售部分按实际销售结果核算,未销售部分勾选"需要调整申报"并全额缴回对应的预退税款后办结核算。这批货物后续实现销售的,再按现行规定重新申报出口退(免)税。
Q:预退税金额和实际销售额有关系吗?
A:没有直接关系。预退税按采购进项与退税率计算,销售额只用于判断货物"是否已实现销售";实际销售结果影响的是核算环节的调整方向与差额处理。
Q:逾期没有办理核算会有什么后果?
A:税务机关应当追回已办理的出口预退税。被追回后企业并未失去退税资格,待货物实现销售后仍可按现行规定重新申报办理出口退(免)税。
Q:9810预退税核销在什么系统里操作?
A:在电子税务局和国际贸易"单一窗口"里操作。税务机关通过这些系统推送已办结但尚未核算的出口预退税数据清单,勾选确认与调整申报都在系统内完成;清单与自身销售台账对不上时,先查证销售凭证再进入核算操作。
结语
9810预退税核销的本质是一场对账:离境时先把税退了,核算期里把销售账算清,多退的缴回、少退的补上,证据链完备的企业全程只需几次系统勾选。操作真正的难点不在政策条文,而在日常——销售台账是否逐笔登记、单证是否按期留存、申报时是否把已售未售分开,这三件事决定了核算期能不能一次办结。店铺和SKU数量多的跨境电商企业,如果自己搭台账、盯期限的负担过重,深圳的睿方AI(REFUNDAI)在预退税申报与核算管理上有成熟的实操经验,可结合企业的业务模式与出口节奏给出落地方案。