"离境即退税"是指以9810方式出口的货物报关离境后即可申报办理出口退(免)税;申报时货物尚未实现销售的,可先申报办理出口预退税,后续再按实际销售情况办理核算。它调整的是退税申报时点,不新增退税条件,也不取消核算义务(国家税务总局公告2025年第3号)。
2026年11月4日,苏州开放兴市大会发布的"1+9"系列文件,把"落实海外仓'离境即退税'"写进外贸重点工作举措。这不是新设一项地方退税政策,而是把国家税务总局公告2025年第3号已在全国实施的制度列为本地要落地的事项;企业适用的退税条件与核算规则没有因此改变。
一、苏州开放兴市大会把哪句话写进了外贸举措?
苏州开放兴市大会把这项表述写进了可执行的外贸举措清单,而不是留在会议表述里。2026年11月4日,大会在昆山召开,会上发布"1+9"系列文件——一份《苏州市"十五五"开放型经济发展规划》加九份专项行动计划,覆盖外贸、外资、外经、开放平台、服务贸易、跨境电商、综保区、通关便利化等开放型经济全链条。
据《"1+9"开放兴市系列文件亮相,"九项行动"覆盖开放型经济全链条》11月5日报道,外贸领域的《关于进一步促进外贸高质量发展的重点工作举措》推出七个方面23条举措,其中一个分句是"持续壮大跨境电商、海外仓、市场采购贸易等新业态,落实海外仓'离境即退税'"。
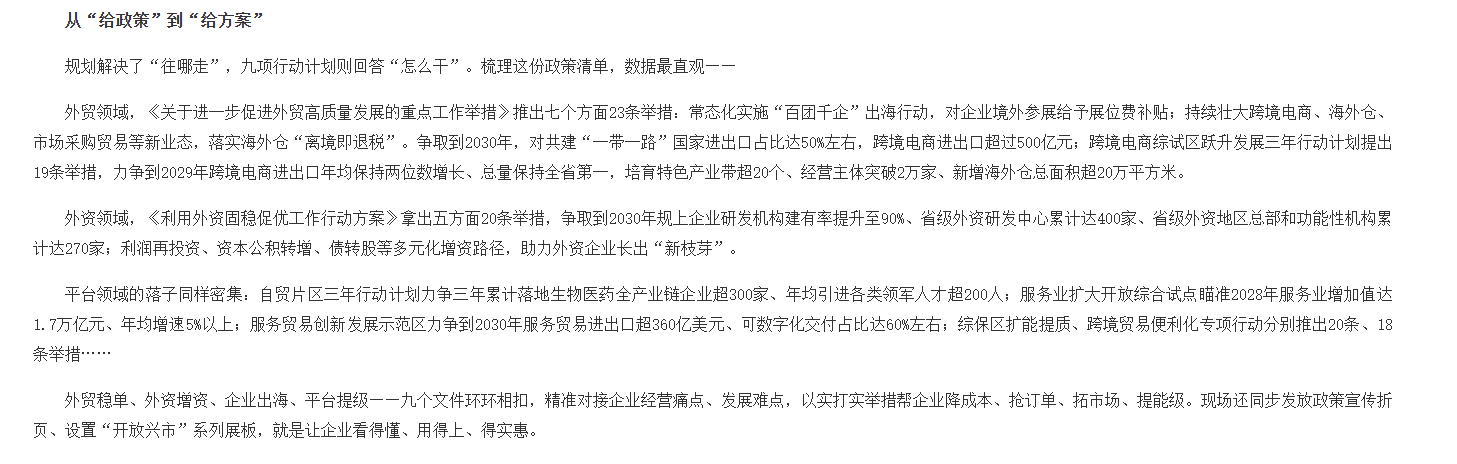
图:苏州市政府官网1+9文件外贸举措原句
同一篇报道在"引进来、走出去"部分还有一次不带"海外仓"三字的表述:"……深化本外币资金池试点,落实离境即退税等制度创新"。两处合起来看,苏州把这项制度既放在新业态培育的条目里,也放在制度型开放的创新清单里。
这句话出自媒体对九份文件内容的梳理摘要,不是大会讲话原话;它标示的是苏州后续要落实的政策方向。对跨境电商企业来说,该查的是地方配套服务,而不是等一份并不存在的新文件。
报道中与海外仓备货、申报主体直接相关的量化目标见表1。
| 目标项 | 数值 | 时间节点 | 所属文件 |
|---|---|---|---|
| 跨境电商进出口 | 超过500亿元 | 2030年 | 外贸重点工作举措 |
| 对共建"一带一路"国家进出口占比 | 50%左右 | 2030年 | 外贸重点工作举措 |
| 跨境电商经营主体 | 突破2万家 | 2029年 | 综试区跃升发展三年行动计划 |
| 新增海外仓总面积 | 超20万平方米 | 2029年 | 综试区跃升发展三年行动计划 |
| 培育特色产业带 | 超20个 | 2029年 | 综试区跃升发展三年行动计划 |
资料来源:苏州市政府官网2026年11月5日发布的《"1+9"开放兴市系列文件亮相,"九项行动"覆盖开放型经济全链条》报道。
目标表里最值得注意的,不是总量数字,而是"新增海外仓总面积超20万平方米"与"经营主体突破2万家"被并列写进同一套行动计划。地方要扩的既是海外仓的承载量,也是申报主体的数量,两者同步放大,申报端的资料质量会更早被检验。
二、为什么"离境即退税"是 9810 海外仓的关键变量?
"离境即退税"改变的是退税申报的时点,海外仓模式最紧的资金环节因此被提前松开。批量备货至海外仓的跨境电商企业,货物报关离境时往往还没产生对应销售,等销售实现再申报退税,中间几个月的备货资金就压在库存里。
国家税务总局公告2025年第3号明确,以9810方式出口的货物报关离境后即可申报办理出口退(免)税;申报时货物尚未实现销售的,可按规定先申报办理出口预退税,后续再按实际销售情况办理核算。企业也可以等货物实现销售后,再按现行规定申报出口退(免)税,不必先办预退税。
据《出口海外仓货物"离境即退税"》2025年2月9日报道,公告区分两种情形:申报时货物已实现销售的按现行规定办理,尚未实现销售的按"离境即退税、销售再核算"先办预退税、后续按销售情况核算。税务机关还会通过电子税务局、国际贸易"单一窗口"推送已办结但尚未核算的出口预退税数据清单,由纳税人据实际销售情况确认。
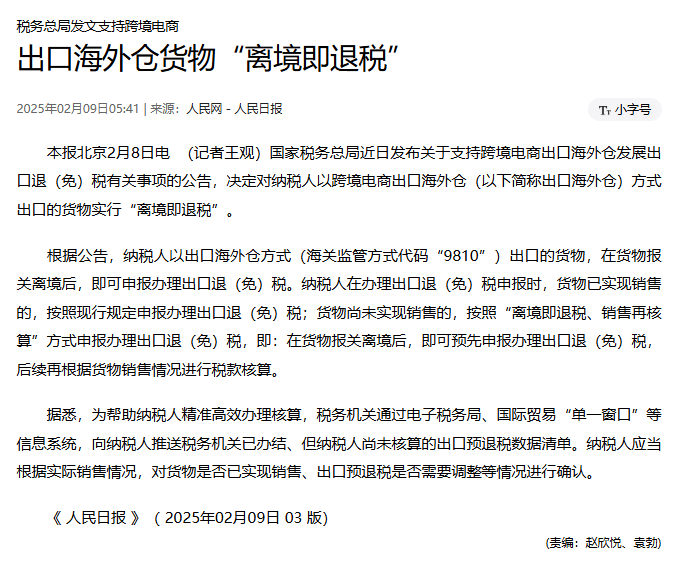
图:人民日报离境即退税政策报道
预退税加快的是资金周转速度,不是把退税变成一笔无需归还的收益。
"销售再核算"是这项制度不可分割的后半句。预退税额按现行出口退(免)税规则计算,依据是报关单与进项凭证,不是海外仓的终端销售额;销售额决定的是货物是否已实现销售、后续要不要调整申报。企业拿到预退税款之后,仍要在核算期内把每一票备货的销售、库存与退货情况还原清楚。
核算期指税务机关办结出口预退税的次月1日至次年4月30日,核算须在核算期截止日前的各增值税纳税申报期内办理;核算时仍未销售的货物,应调整申报并全额缴回该笔出口预退税,逾期未核算的由税务机关追回已办理的出口预退税(国家税务总局公告2025年第3号)。
国家税务总局2025年2月19日《举例说明:已申报办理出口海外仓出口预退税,啥时候办理核算?》明确:实际操作最迟不得晚于办结次年4月的增值税纳税申报期截止日;经税务机关同意,外贸企业可在核算期内任意时间办理核算,不受增值税纳税申报期限制。
两条申报路径的差异见表2。
| 比较维度 | 离境后即申报预退税 | 销售实现后申报 |
|---|---|---|
| 申报触发点 | 货物报关离境 | 货物已实现销售 |
| 资金回笼 | 备货阶段即可启动 | 需等销售完成 |
| 后续义务 | 核算期内按实核算,可能调整或缴回 | 按现行规定办理 |
| 资料重心 | 库存、订单、退货的持续还原能力 | 销售实现与单证完整性 |
| 主要适用情形 | 备货周期长、台账完整 | 资料尚在补齐、销售已发生 |
资料来源:国家税务总局公告2025年第3号。
两条路径在同一家企业可以并存,但同一票货物只能选一条。对业务真实性资料尚不完整的跨境电商企业,等销售完成后再申报,证据链反而更完整;真正需要切换时点的,是那些已经能把库存与订单对应到每一票报关单的企业。
时点前移换来的是资金效率,付出的是核算义务。把收益与义务放在同一张表上算,才不会在次年核算期遇到意外。
三、苏州和江苏把目标定到什么量级,说明什么?
地方的目标数值,反映的是未来几年海外仓备货规模与申报主体数量会同时放大。苏州提出到2030年跨境电商进出口超过500亿元、对共建"一带一路"国家进出口占比达50%左右。
跨境电商综试区跃升发展三年行动计划提出19条举措,力争到2029年跨境电商进出口年均保持两位数增长、总量保持全省第一,经营主体突破2万家、培育特色产业带超20个、新增海外仓总面积超20万平方米。
省级层面的口径同向。《江苏省跨境电商提质发展行动计划(2026—2028年)》由江苏省政府办公厅以苏政办发〔2026〕26号转发,提出到2028年全省建成各类跨境电商产业园、孵化基地200个,跨境电商特色产业带60个,重点培育的公共海外仓200个,跨境电商市场经营主体突破5万家。
同一份行动计划第十一条明确,要为跨境电商出口海外仓"离境即退税"业务的企业提供涉税针对性辅导;第八条提出新增海外仓面积超50万平方米。辅导服务写进省级条款,正是苏州"落实"二字的第二层含义。
苏州的"落实"因此有两层含义:把全国已实施的制度在本地推开,把税务、海关、商务的配套服务接到新增主体上。规模目标越具体,越依赖申报端的资料质量。
据《中国经济看"新"丨好物乘风,跨境电商踏浪远航》11月8日报道,经国务院批复设立的跨境电子商务综合试验区已近180个、覆盖31个省份;国家税务总局对海外仓出口货物实行"离境即退税、销售再核算"模式,海关总署在"十四五"期间推出取消出口海外仓备案等便利化举措。报道指出,这一模式有效缓解跨境电商企业备货出海的资金占用压力。
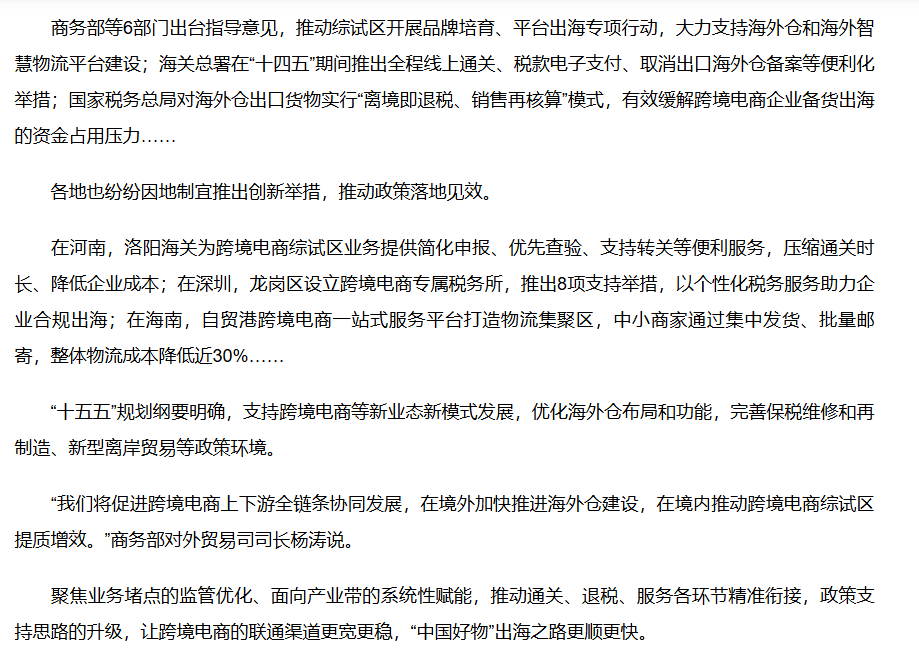
图:新华网梳理海外仓退税政策
同一篇报道援引海关总署数据:2025年我国跨境电商出口2.27万亿元、增长5.4%,占货物贸易出口总值的8.4%;据海关总署初步测算,2026年前三季度跨境电商进出口约2.18万亿元、增长4.4%,其中出口约1.75万亿元、增长4.6%。
"十五五"规划纲要提出优化海外仓布局和功能。政策链条从国家制度、省级行动计划到市级落实举措已经连成一条线,跨境电商企业要补的不再是"有没有政策",而是"自身业务能不能被这套政策准确描述"。
四、9810 海外仓适合哪类跨境电商企业?
适合优先评估 9810 的,是已经稳定采用"先批量备货、再按平台订单销售"、且能把库存与订单还原到每一票报关单的跨境电商企业。业务形态与申报方式对得上,退税时点前移才有意义。
第一类是海外仓周转已成常态的企业。货物发往自营仓或第三方海外仓、销售周期跨月甚至跨季度,备货资金占用明显,离境后即可申报预退税对现金流的改善最直接。
第二类是多店铺、多平台但货权与出口主体清晰的企业。平台扣费后的结算金额通常与报关金额不一致,这类企业要能解释差异,而不是靠一个监管代码把差异抹平。
第三类是正在从买单出口等旧路径转向规范申报的企业。转向的价值在于把采购、报关、收汇与销售重新对齐;若台账尚未建立,先补齐资料再谈时点前移更稳妥。
据《塘下税务分局的"三新"答卷》11月9日报道,浙江瑞安塘下税务分局联合市局出口退税管理部门、海关、商务开展三轮专项调研:第一轮梳理出有跨境电商业务的汽摩配企业31户,把业务流程"摸清楚,画成图";第二轮逐户对比业务实质,按9810、9710、9610等业态区分归纳;第三轮把"离境即退税""无票免税""企业所得税核定征收"等政策按户匹配。对"模式判不清"的企业,分局逐项辅导各税种申报要求、政策适用范围与出口退税备案单证要求。
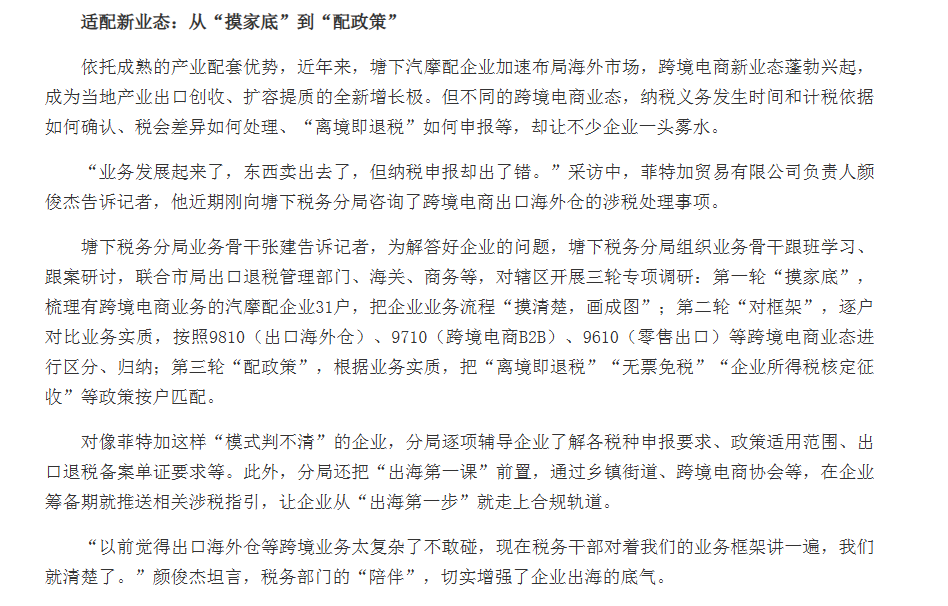
图:中国税务报三轮调研原文
基层实践给出的判断顺序,与政策文本是一致的:先认清业务实质,再匹配政策,最后才是申报动作。跳过第一步直接选代码,后续核算往往要返工。
模式判不清的时候,先把业务流程画成图,比先选一个监管代码更省成本。
五、切换 9810 前,哪些资料必须先对齐?
卡点通常在台账与单证,不在政策门槛。国家税务总局公告2025年第3号未就纳税信用级别设置前置条件,但预退税要经得起业务真实性核查,资料链必须能够自证。
第一步是采购与进项资料。采购合同、进项发票、付款凭证要能共同指向同一批货物,出口主体与货权归属在合同里写清楚,避免出现"谁采购、谁报关、谁销售"三者互相矛盾。
第二步是报关与入仓资料。报关单、物流单据、海外仓入库记录要能对应到同一票货,且与后续销售数量可勾稽,不能只有月度总量而没有批次。
第三步是销售与结算资料。平台订单、结算报告、收款记录要能解释报关金额、平台销售额与实际到账金额之间的差额,差额来自佣金、广告费还是物流费,需要有可追溯的明细。
第四步是退货与库存资料。未实现销售的货物数量、退运与损毁情况,直接决定核算期的调整金额;这部分记录缺失,核算时最容易被动。
六个环节的关键资料与常见缺口见表3。
| 环节 | 关键资料 | 常见缺口 |
|---|---|---|
| 采购 | 合同、进项发票、付款凭证 | 主体与货权不一致 |
| 报关 | 报关单、物流单据 | 与入仓批次对不上 |
| 入仓 | 海外仓入库与库存台账 | 只有总量没有批次 |
| 销售 | 平台订单、结算报告 | 无法还原到票 |
| 收款 | 收款记录、外汇申报 | 差额无说明 |
| 核算 | 未售、退货、损毁记录 | 未售数量缺失 |
资料来源:国家税务总局公告2025年第3号。
资料链的长度,决定预退税能走多远。申报出口预退税时货物尚未销售,无需先行提交销售佐证资料;货物实现销售后15日内应完成留存备查。未按规定留存或资料伪造、虚假的,税务机关追回已退(免)税款并按现行规定处理(国家税务总局公告2025年第3号)。
核算期与15日留存期是两条各自起算的时钟:前者名义上到办结次年4月30日、实操以次年4月的增值税纳税申报期截止日为准,后者从每批货物实现销售之日起算。错过任何一条,前期拿到的预退税都可能被调整或追回,企业最好在备货启动时就把两张时间表并排管理。
六、关于 9810 海外仓,哪些判断最容易出错?
最常见的误读,是把苏州的"落实"当成"新出台"。"离境即退税"是全国层面已经实施的制度安排,苏州在"1+9"文件中做的是把它列为本地要落地的事项,企业适用的条件与核算规则并未因此改变(国家税务总局公告2025年第3号)。
第二个误读,是把预退税当成提前确认的利润。预退税额按现行出口退(免)税规则计算,与海外仓终端销售额无关;核算时未售部分要全额缴回,把它记成收入会带来账务与资金上的双重错位。
第三个误读,是认为切到 9810 就自动享受退税。申报方式只是业务事实的表达,退税仍要过业务真实性、单证完整性与账务规范这几道核查,任何一个环节断链都会传导到后续核算。
第四个误读,是忽略地方文件与全国政策的分工。江苏省行动计划、苏州"1+9"解决的是服务配套与主体培育,退税条件与核算规则仍以国家层面的规定为准(苏政办发〔2026〕26号)。
地方给的是通道和节奏,企业要交的是可核对的业务事实。
常见问题(FAQ)
Q:苏州开放兴市大会是不是新出台了"离境即退税"政策?
A:不是。大会发布的"1+9"文件把"落实海外仓离境即退税"写进外贸举措,属于对既有制度的本地落地安排,企业适用的条件与核算规则并未因此改变。
Q:货物发到海外仓还没卖掉,可以申报退税吗?
A:可以。以9810方式报关离境、申报时尚未实现销售的货物,可先申报出口预退税,不必等全部售完;后续仍要按实际销售情况完成核算。
Q:办完预退税之后还要做什么?
A:还要在核算期内按实际销售情况办理核算。已销售的按差异情况确认是否调整申报,核算时仍未销售的须全额缴回出口预退税;逾期未核算的,税务机关追回已办理的出口预退税。
Q:哪些企业不宜马上切换到 9810?
A:尚未建立库存与订单台账、出口主体与货权不清、采购与结算资料无法对应的企业,不宜先切换申报方式。这类企业先补齐资料链,再评估时点前移更稳妥。
Q:苏州提出的量化目标,对单个企业意味着什么?
A:意味着本地海外仓容量、经营主体与配套服务会同步扩容。目标本身不改变某家企业的退税条件;随之放大的是申报主体的数量,申报端的资料对应关系需要提前梳理。
Q:切换前最该先补哪份资料?
A:优先补能还原"一票货"的批次台账,把采购、报关、入仓、销售与收款串到同一批次。单证齐全但批次对不上,核算阶段仍要返工。
结语
苏州把"落实海外仓离境即退税"写进外贸举措,对跨境电商企业真正的提示是:政策通道已经铺到城市一级,能不能用上,取决于业务事实能否被完整还原。备货规模越大、销售周期越长,采购、报关、入仓、销售与收款之间的对应关系就越值得提前梳理。对正在评估 9810 海外仓的跨境电商企业,睿方AI(REFUNDAI)可以协助把这条路径与自身账务、单证条件做一次对照;把资料链理顺之后再决定申报时点,离境即退税带来的资金效率才落得稳。