基于 2024–2026 年 9 月公开财报与公告数据,对标安克创新、赛维时代、绿联科技、致欧科技、华凯易佰(A股)与傲基股份、子不语(港股)的盈利质量、业务结构、费用效率与估值。
出品:睿方AI | 数据截至:2026年9月初 | 覆盖:A股 5 家 + 港股 2 家
执行摘要
本报告选取七家跨境电商上市公司——A股的安克创新、赛维时代、绿联科技、致欧科技、华凯易佰,港股的傲基股份、子不语——基于2024年至2026年9月的公开财报与公告数据,从盈利质量、业务结构、费用人效、市值与估值四个维度做全景对标。
规模与利润严重分化。2025年安克创新营收305.14亿元、归母净利25.45亿元(净利率8.34%);傲基股份营收136.99亿元、归母净利仅1.61亿元(净利率1.12%)——同为百亿级营收,利润相差近16倍。
估值只给利润和品牌。安克市销率2.64倍、市盈率31.7倍;傲基市销率仅0.12倍(137亿营收对应约16亿港元市值);赛维、华凯市销率不足1倍;子不语毛利率高达75%,市盈率却只有8.3倍——市场的核心担忧是Amazon依赖91.5%、北美依赖97.4%的集中度风险。
毛利率变动反向而行。2025年对2024年,傲基毛利率下降4.48个百分点、降幅最大(物流与关税冲击),安克逆势提升1.40个百分点、升幅最大。
效率战争已经开启。华凯易佰2026上半年营收-12.38%但净利+349.09%,AI提效开始释放利润弹性;安克研发费用率11.26%全场最高,换来2026上半年49.82%毛利率与10.25%净利率。
报告核心判断:跨境电商的竞争逻辑已从“规模竞赛”转向“效率战争”——品类选择决定利润天花板,平台依赖是最大的单一风险,研发投入是品牌溢价的唯一来源,关税与汇率风险必须进入财务团队的日常管理。
第一章:行业全景——七家公司核心数据总览
来源说明:本报告第一至三章整理自微信公众号「睿方refundAi跨境财税合规」原创文章《跨境电商七家上市公司深度对标分析报告(上篇1-3章)》,原文链接:https://mp.weixin.qq.com/s/nyuSYcfmiMCz9_Ea95SFLg
第一节:2024年全年核心数据
公司 | 2024年营收(亿元) | 营收同比 | 2024年净利润(亿元) | 净利同比 | 毛利率 | 净利率 |
安克创新 | 247.10 | 41.14% | 21.14 | 30.93% | 43.67% | 8.56% |
赛维时代 | 102.75 | 56.55% | ~2.14 | — | 43.78% | 2.08% |
绿联科技 | 61.70 | 28.46% | 4.62 | 19.29% | 37.38% | 7.49% |
致欧科技 | 81.24 | 33.74% | 3.34 | — | 34.65% | 4.11% |
华凯易佰 | 90.22 | 38.42% | 1.70 | — | 33.86% | 1.88% |
傲基股份 | 107.09 | 23.34% | 5.04 | -5.20% | 30.78% | 4.71% |
子不语 | 33.25 | 10.83% | 1.51 | 扭亏为盈 | 74.30% | 4.54% |
第二节:2025年全年核心数据——安克305亿登顶,傲基137亿“增收不增利”
公司 | 2025年营收(亿元) | 营收同比 | 2025年净利润(亿元) | 净利同比 | 毛利率 | 净利率 |
安克创新 | 305.14 | 23.49% | 25.45 | 20.37% | 45.07% | 8.34% |
赛维时代 | 118.17 | 15.00% | 2.83 | 32.17% | 42.69% | 2.39% |
绿联科技 | 94.91 | 53.83% | 7.05 | 52.42% | 37.01% | 7.41% |
致欧科技 | 87.01 | 7.10% | 3.36 | 0.67% | 34.48% | 3.86% |
华凯易佰 | 91.33 | 1.23% | 1.47 | -13.78% | 33.42% | 1.61% |
傲基股份 | 136.99 | 27.91% | 1.61 | -68.05% | 26.30% | 1.12% |
子不语 | 46.60 | 40.15% | 2.69 | 78.55% | ~74.80% | 5.77% |
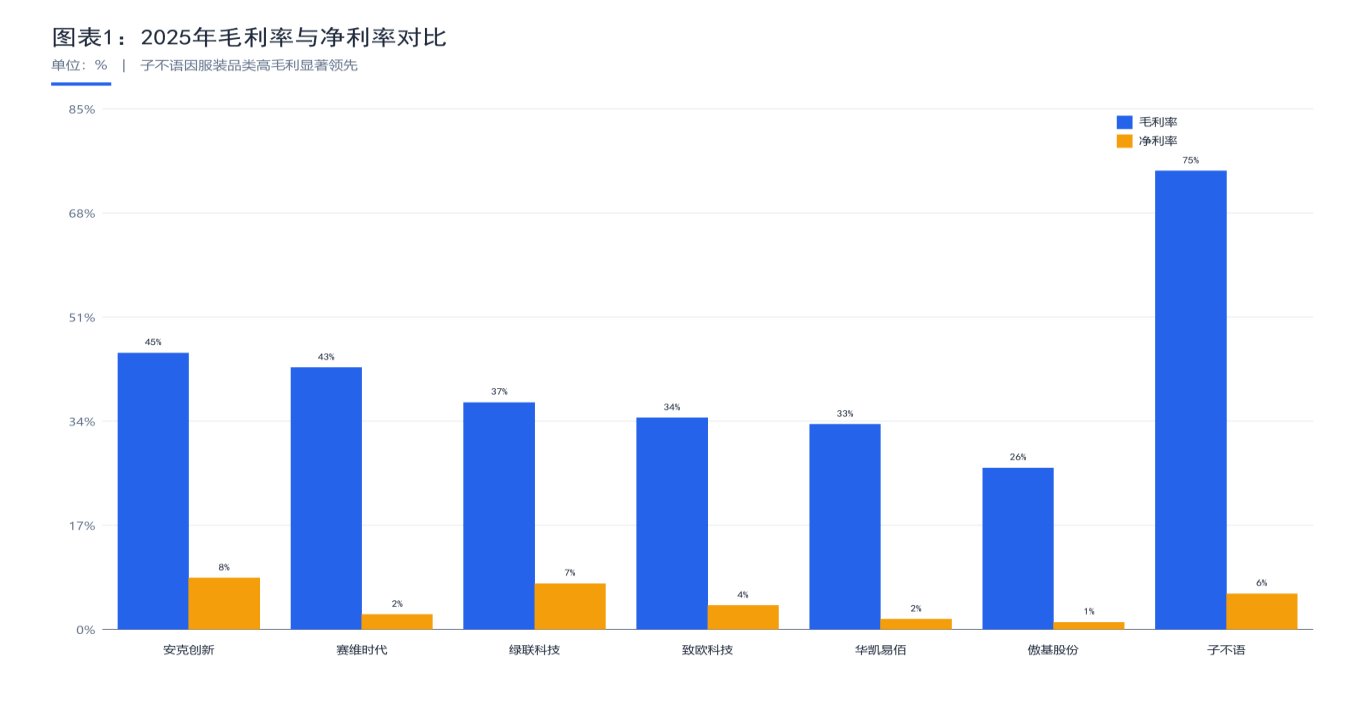
图表1:2025年毛利率与净利率对比 子不语以75%毛利率居首(服装品类溢价),净利率却只有6%;安克创新毛利率45%、净利率8.3%,是规模与盈利兼顾的唯一一家;傲基股份毛利率26%垫底。
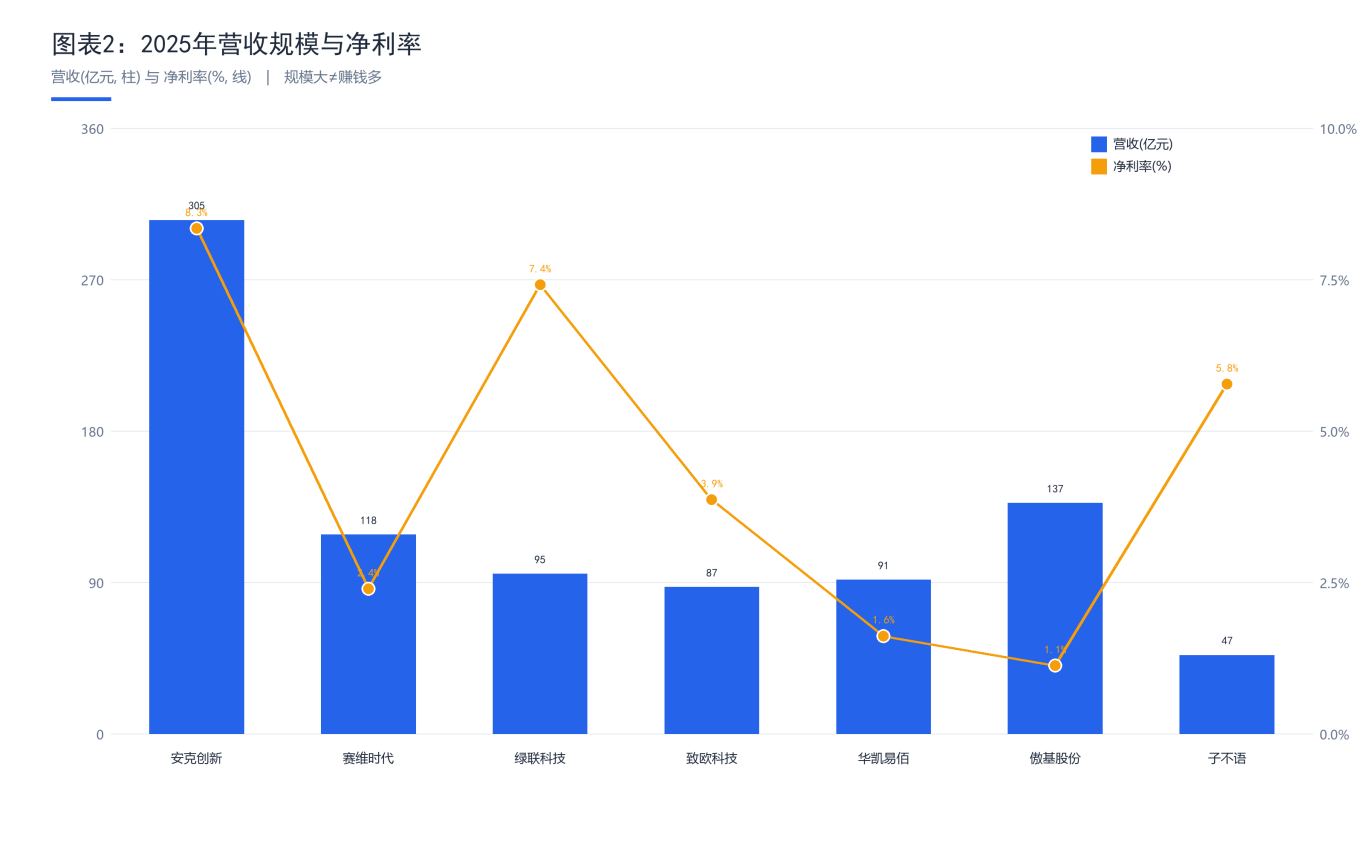
图表2:2025年营收规模与净利率 安克创新营收305亿元、净利率8.3%;绿联科技以7.4%净利率成为除安克外盈利最好的公司;傲基股份营收137亿元但净利率仅1.2%——规模大不等于赚钱多。
数据来源: 安克创新2025年营收305.14亿元,同比增长23.49%,归母净利润25.45亿元;赛维时代2025年营收118.17亿元,归母净利润2.83亿元;绿联科技2025年营收94.91亿元,同比增长53.83%,归母净利润7.05亿元;致欧科技2025年营收87.01亿元,同比增长7.10%,净利润3.36亿元;华凯易佰2025年营收91.33亿元,归母净利润1.47亿元;傲基股份2025年营收136.99亿元,同比增长27.91%,归母净利润1.61亿元;子不语2025年营收46.60亿元,同比增长40.2%,净利润2.69亿元。
第三节:2026年上半年核心数据——安克半年166亿,净利+45.86%
公司 | 2026H1营收(亿元) | 营收同比 | 2026H1净利润(亿元) | 净利同比 | 毛利率 | 净利率 |
安克创新 | 166.05 | 29.05% | 17.02 | 45.86% | 49.82% | 10.25% |
赛维时代 | 62.01 | 16.01% | 1.66 | -2.06% | 42.71% | 2.67% |
绿联科技 | 58.21 | 50.92% | 4.31 | 56.90% | 39.18% | 7.40% |
致欧科技 | 48.26 | 19.32% | 2.46 | 29.16% | 35.63% | 5.10% |
华凯易佰 | 39.76 | -12.38% | 1.65 | 349.09% | 38.74% | 4.48% |
傲基股份 | 72.21 | 28.77% | 0.41 | -62.07% | — | 0.57% |
子不语 | 28.27 | 44.20% | 1.38 | 30.00% | — | — |
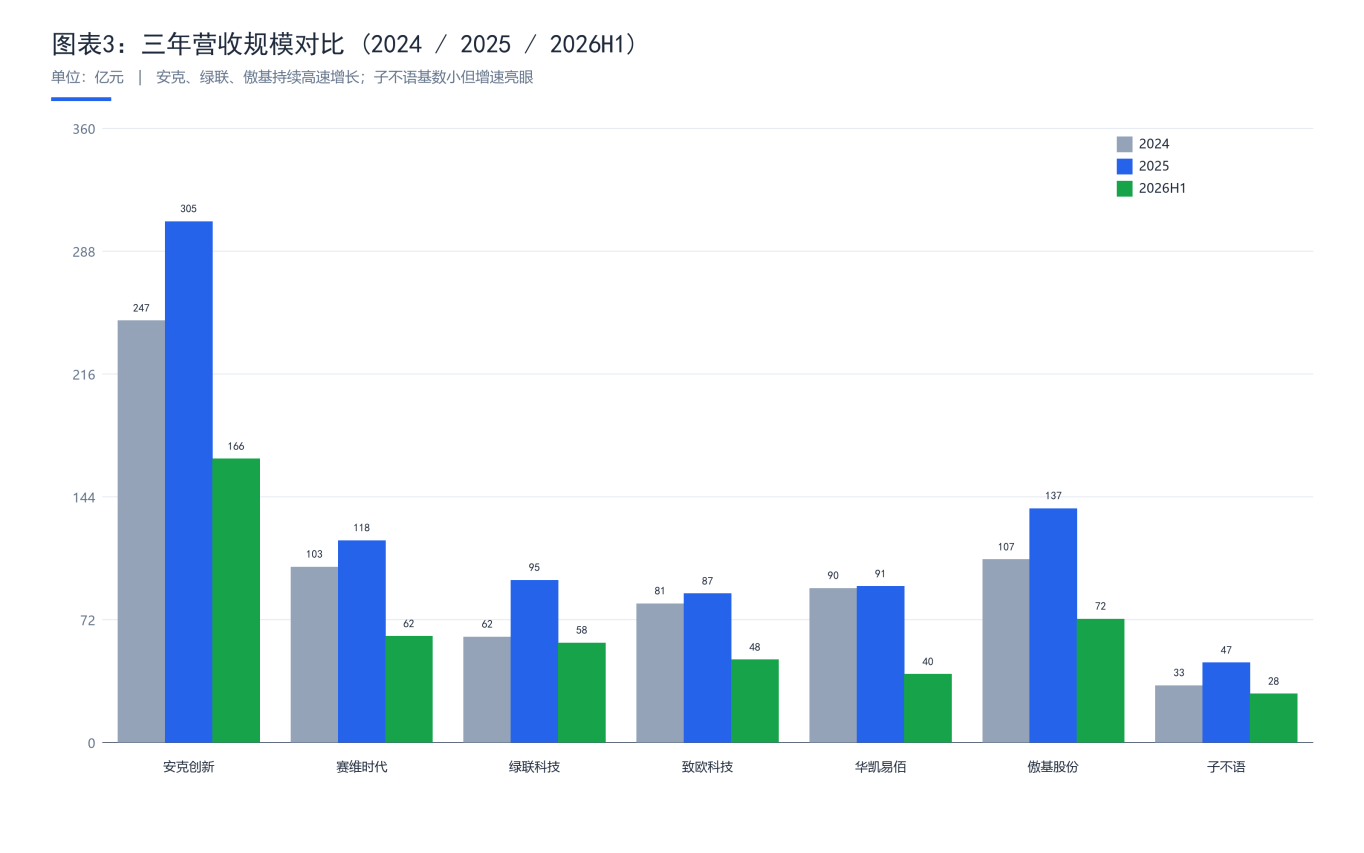
图表3:三年营收规模对比 (2024 / 2025 / 2026H1) 安克创新营收从2024年247亿元增至2025年305亿元、2026上半年166亿元;绿联、傲基保持高速增长;华凯易佰三年基本持平。
数据来源: 安克创新2026年上半年营收166.05亿元,同比增长29.05%,归母净利润17.02亿元,同比增长45.86%,毛利率49.82%;赛维时代2026年上半年营收62.01亿元,同比增长16.01%,归母净利润1.66亿元;绿联科技2026年上半年营收58.21亿元,同比增长50.92%,归母净利润4.31亿元;致欧科技2026年上半年营收48.26亿元,同比增长19.32%,归母净利润2.46亿元;华凯易佰2026年上半年营收39.76亿元,归母净利润1.65亿元。
第四节:市值规模与估值变化(2024–2026年)
一、A股市值:安克两年+55%突破800亿
公司 | 2024年末市值 | 2025年末市值 | 2026年9月市值 | 2024→2025变动 | 2025→2026变动 |
安克创新(300866) | 518.87亿 | 613.31亿 | 806.58亿 | 18.20% | 31.51% |
绿联科技(301606) | 156.84亿 | 243.72亿 | 225.59亿 | 55.40% | -7.44% |
赛维时代(301381) | 91.06亿 | 83.07亿 | 94.30亿 | -8.77% | 13.52% |
致欧科技(301376) | 76.77亿 | 72.45亿 | 91.56亿 | -5.63% | 26.38% |
华凯易佰(300592) | 57.81亿 | 43.90亿 | 65.73亿 | -24.06% | 49.73% |
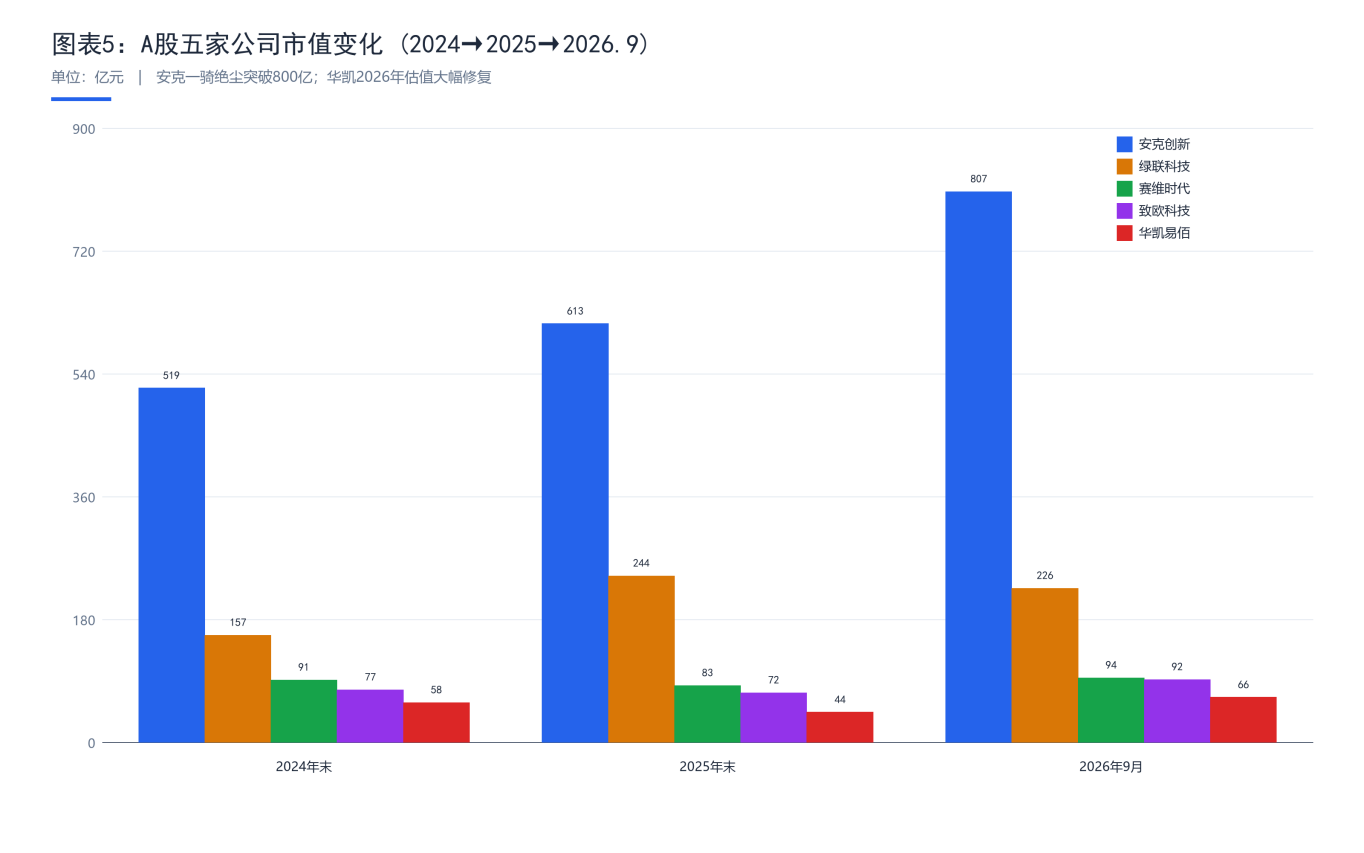
图表5:A股五家公司市值变化 (2024→2025→2026.9) 安克创新市值两年累计+55.45%突破800亿元;华凯易佰2026年从44亿元反弹至66亿元(+49.7%);赛维、致欧2026年同步修复。
数据来源: 安克创新2024年末518.87亿、2025年末613.31亿;2026年9月3日总市值806.58亿。绿联科技2024年末156.84亿,2025年末243.72亿;2026年9月3日225.59亿。赛维时代2024年末91.06亿,2025年末83.07亿;2026年9月3日94.30亿。致欧科技2024年末76.77亿,2025年末72.45亿;2026年9月3日91.56亿。华凯易佰2024年末57.81亿,2025年末43.90亿;2026年9月3日65.73亿。
二、港股市值:傲基上市后估值持续走低
公司 | 2024年末市值 | 2025年末市值 | 2026年9月市值 | 2024→2025变动 | 2025→2026变动 |
傲基股份(02519) | ~19.08亿(上市首日) | ~20.09亿 | 16.19亿 | 5.29% | -19.41% |
子不语(02420) | 24.25亿 | 20.75亿 | 22.45亿 | -14.43% | 8.19% |
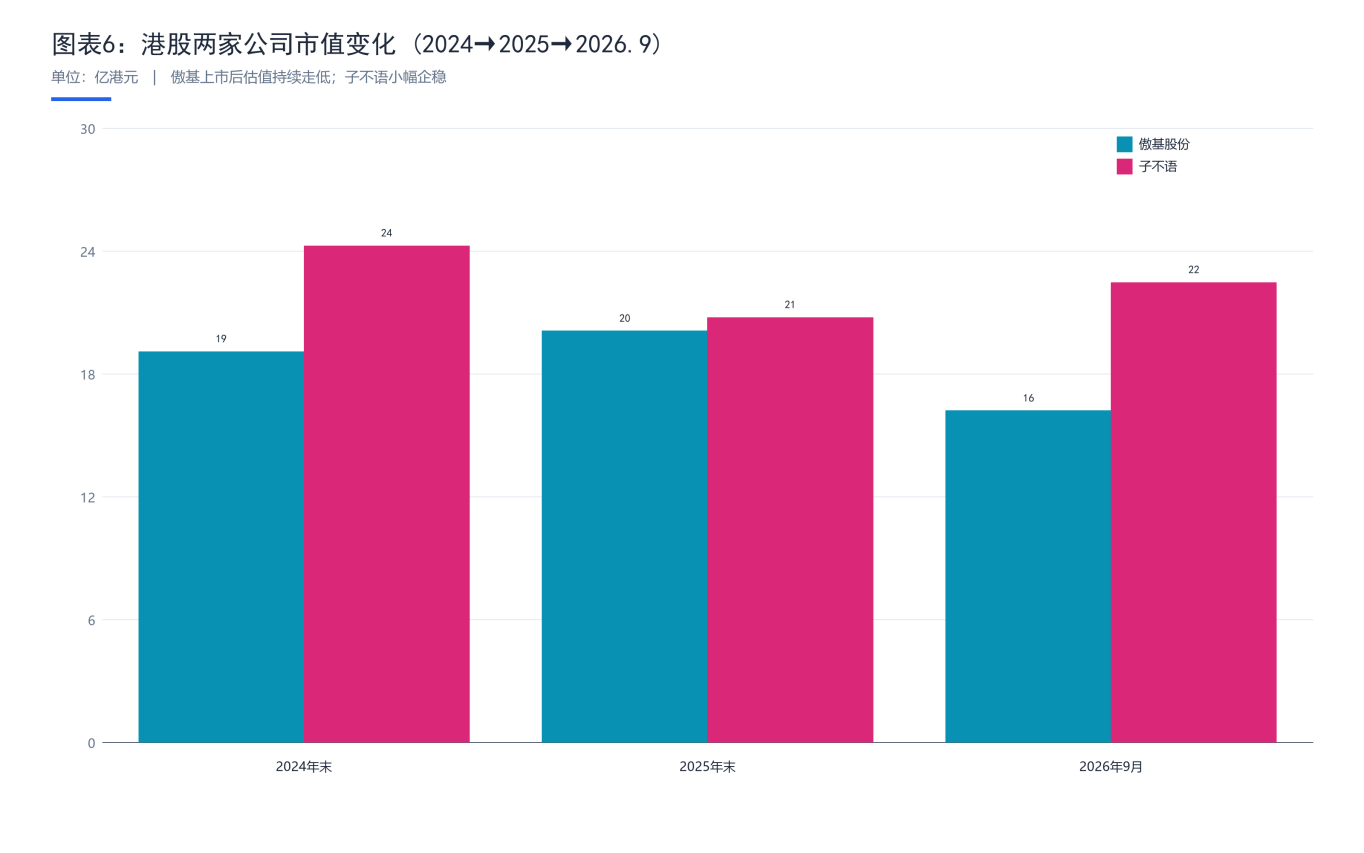
图表6:港股两家公司市值变化 (2024→2025→2026.9) 傲基股份市值从上市时约19亿港元跌至16.19亿港元;子不语小幅企稳于22.45亿港元。
数据来源: 傲基股份2024年11月8日上市,上市市值约19.08亿港元;2026年3月13日市值约20.09亿港元;2026年9月2日市值16.19亿港元。子不语2024年末24.25亿港元、2025年末20.75亿港元;2026年9月3日22.45亿港元。
三、估值分化:市销率2.64倍 vs 0.12倍
公司 | 2025年营收 | 2025年净利 | 最新市值 | 市销率(PS) | 市盈率(PE) | 估值信号 |
安克创新 | 305亿 | 25.45亿 | 806亿 | 2.64x | 31.7x | 高增长高溢价 |
绿联科技 | 95亿 | 7.05亿 | 226亿 | 2.38x | 32.0x | 合理 |
赛维时代 | 118亿 | 2.83亿 | 94亿 | 0.80x | 33.3x | 低PS高PE |
致欧科技 | 87亿 | 3.36亿 | 92亿 | 1.05x | 27.2x | 偏低 |
华凯易佰 | 91亿 | 1.47亿 | 66亿 | 0.72x | 44.7x | 极低PS |
傲基股份 | 137亿 | 1.61亿 | 16亿 | 0.12x | 10.1x | 极度低估 |
子不语 | 47亿 | 2.69亿 | 22亿 | 0.48x | 8.3x | 低估 |
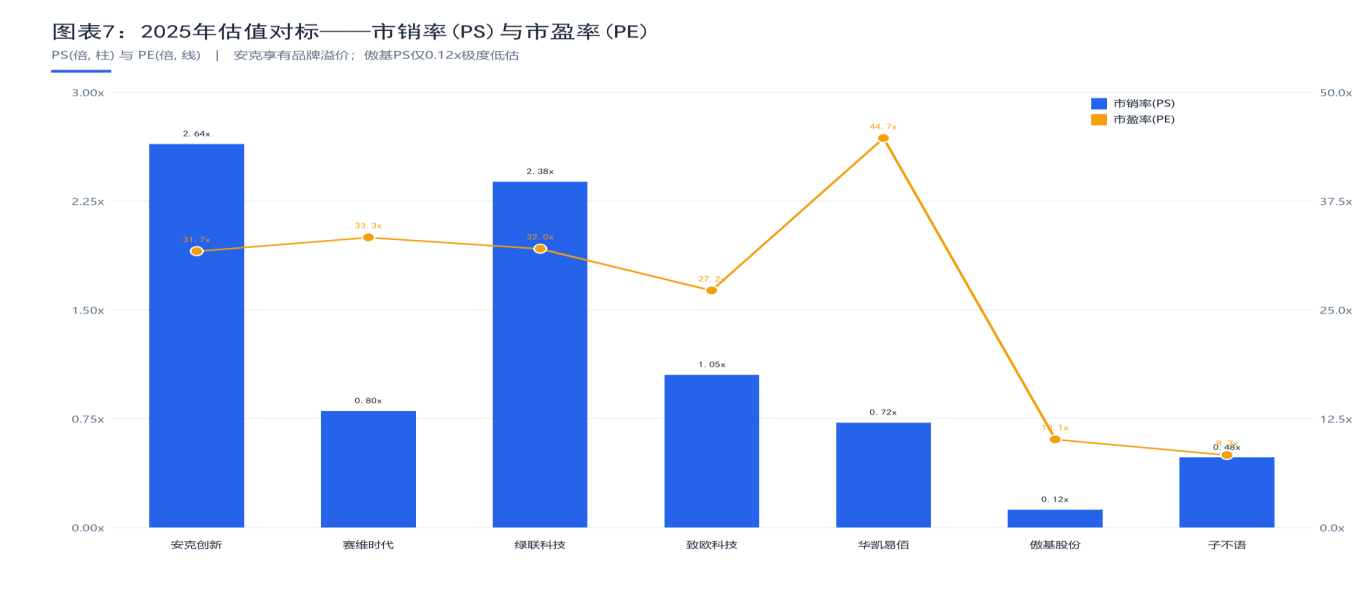
图表7:2025年估值对标——市销率(PS)与市盈率(PE) 安克创新PS 2.64倍、PE 31.7倍一骑绝尘;傲基股份PS仅0.12倍;子不语PS 0.48倍、PE 8.3倍——资本市场只为利润和品牌定价。
四、市值变化核心洞察
1. 安克创新一骑绝尘,市值突破800亿
安克创新2024年末518.87亿 → 2026年9月806.58亿,两年累计增长55.45%。806亿市值是其余七家公司市值总和的数倍,资本市场对其“品牌溢价+研发驱动”模式的认可度极高。
2. 绿联科技经历“上市冲高—回落—企稳”
2024年7月上市后市值从156.84亿涨至2025年末243.72亿(+55.4%),但2026年回落至225.59亿。市场对其高增长(营收+53.8%)与经营现金流转负之间的矛盾仍在消化。
3. 赛维时代、致欧科技、华凯易佰:2025年估值承压,2026年修复
赛维时代2024→2025市值缩水8.77%(91亿→83亿),2026年回升至94亿——市场仍在审视其“高销售费用吞噬利润”的可持续性
致欧科技2024→2025市值缩水5.63%(77亿→72亿),2026年回升至91.56亿
华凯易佰2024→2025市值暴跌24%(58亿→44亿),2026年大幅反弹至65.73亿(+49.7%)——AI提效+利润暴增驱动估值修复
4. 港股卖家:傲基上市后估值持续走低
傲基2024年11月以15.6港元/股上市,市值约19.08亿港元。2026年9月股价已跌至3.9港元附近,市值仅16.19亿港元。营收136.99亿、市值仅16亿——市销率仅0.12倍,资本市场对其“增收不增利”模式给出了极其严苛的定价。
5. 核心估值信号:
安克创新是唯一享受“品牌溢价”的公司——市销率2.64x、市盈率31.7x,市场愿意为品牌和研发买单
傲基股份市销率仅0.12倍——136.99亿营收只换来16亿市值,资本市场已用脚投票:规模不值钱,利润才值钱
赛维时代和华凯易佰市销率低于1x——市场认为它们的商业模式存在结构性缺陷(赛维费用太高、华凯模式太薄)
子不语市销率0.48x、市盈率8.3x——超高毛利率(75%)但市场仍给低估值,核心担忧是Amazon依赖91.5%+北美依赖97.4%的集中度风险
第五节:三年趋势判断(2023→2024→2025)
趋势 | 证据 | 含义 |
头部加速集中 | 安克突破300亿(三年CAGR约32%),绿联逼近百亿 | 规模效应显现,头部玩家壁垒持续加固 |
增收不增利成为常态 | 傲基137亿营收利润仅1.6亿(-68%)、赛维营收+15%净利-2% | 规模不再是护城河,盈利效率才是 |
品类决定利润天花板 | 子不语~75%毛利率vs傲基26.3%毛利率 | 选品即选命,品类天然毛利差异决定企业利润上限 |
渠道多元化是必修课 | 安克官网10%、绿联线下26% | 单一平台依赖是最大结构性风险 |
第二章:盈利质量深度分析
2.1 毛利率分层:子不语75%居首,傲基26%垫底
毛利率区间 | 代表公司 | 毛利率 | 核心驱动因素 |
70% | 子不语 | ~74.8% | 服装品类天然高毛利+品牌溢价 |
40-50% | 安克创新 | 45.07% | 研发驱动+品牌溢价 |
赛维时代 | 42.69% | 服饰品类结构优化 | |
35-40% | 绿联科技 | 37.01% | 3C配件规模化+智能存储新品放量 |
30-35% | 致欧科技 | 34.48% | 家具家居供应链效率 |
华凯易佰 | 33.42% | 泛品铺货+AI提效对冲 | |
25-30% | 傲基股份 | 26.30% | 家具+低毛利物流双重拖累 |
2.2 毛利率变动:傲基-4.48pp最大,安克+1.40pp唯一大幅提升
公司 | 2024年毛利率 | 2025年毛利率 | 变动(pp) | 核心原因 |
安克创新 | 43.67% | 45.07% | 1.40 | 高附加值产品矩阵完善 |
赛维时代 | 43.78% | 42.69% | -1.09 | 非服饰清货+单价下调 |
绿联科技 | 37.38% | 37.01% | -0.37 | 低毛利智能存储占比提升 |
致欧科技 | 34.65% | 34.48% | -0.17 | 基本稳定 |
华凯易佰 | 33.86% | 33.42% | -0.44 | 毛利率小幅承压 |
傲基股份 | 30.78% | 26.30% | -4.48 | 物流自配亏损+关税冲击 |
子不语 | 74.30% | ~74.80% | 0.50 | 品牌溢价提升 |
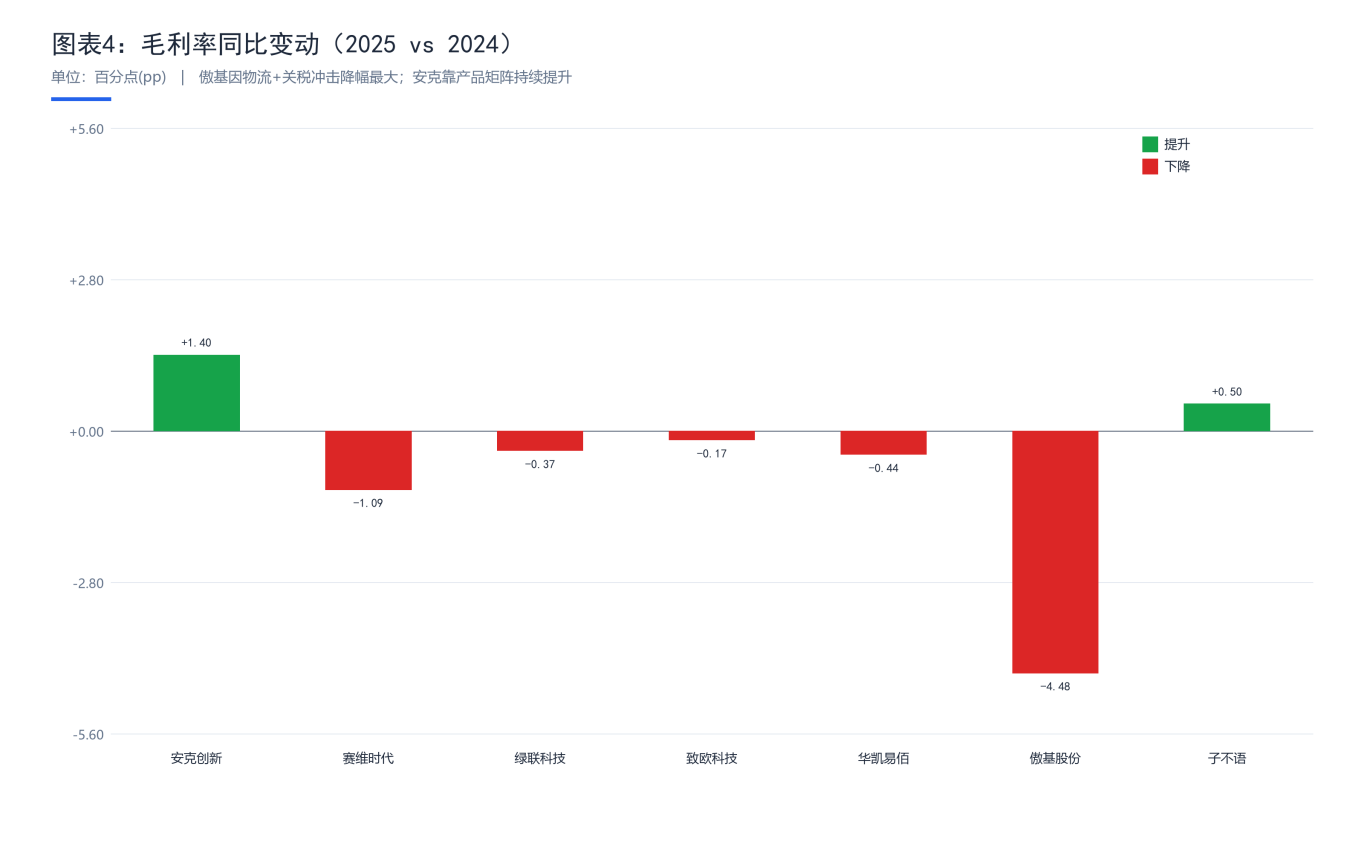
图表4:毛利率同比变动 (2025 vs 2024) 傲基毛利率同比-4.48pp为全场最大降幅(物流+关税冲击);安克逆势+1.40pp;子不语+0.50pp。
2.3 净利率分层:安克8.34%一骑绝尘
净利率区间 | 代表公司 | 净利率 | 核心驱动/拖累因素 |
8% | 安克创新 | 8.34% | 高毛利+费用管控+规模效应 |
5-8% | 绿联科技 | 7.41% | 高速增长+规模效应 |
子不语 | 5.77% | 超高毛利率覆盖费用 | |
3-5% | 致欧科技 | 3.86% | 低增长+汇兑敏感 |
1-3% | 赛维时代 | 2.39% | 高销售费用吞噬利润 |
华凯易佰 | 1.61% | 低毛利+费用承压 | |
<1.5% | 傲基股份 | 1.12% | 五重压力叠加 |
第三章:业务结构深度解构
3.1 分产品结构(2025年)
公司 | 品类一 | 品类二 | 品类三 | 品类四 |
安克创新 | 充电储能154.02亿(50.47%,+21.59%) | 智能创新82.71亿(27.11%,+30.53%) | 智能影音68.33亿(22.39%,+20.05%) | — |
赛维时代 | 服饰配饰91亿(77%) | 非服饰19.8亿(17%) | 物流服务~6.8亿 | — |
绿联科技 | 充电创意43.56亿(45.9%) | 智能办公24.32亿 | 智能影音14.72亿 | 智能存储12.26亿(+213%) |
致欧科技 | 家具系列46.87亿(54.33%,+11.65%) | 家居系列30.72亿 | 宠物系列6.14亿 | 运动户外2.54亿(+23.64%) |
华凯易佰 | 泛品63.64亿(69.68%,-4.97%) | 精品20.44亿(22.38%,+49.96%) | 亿迈7.22亿(-23.20%) | — |
傲基股份 | 家具家居76.11亿(55.56%,+12.9%) | 物流41.17亿(30.05%,+68.6%) | 电动工具10.62亿(+43.1%) | 其他9.09亿 |
子不语 | 服装为主(超70%) | 高端品牌RQ近1亿(+190%) | — | — |
3.2 分地区结构:子不语北美占97%,赛维占91%
公司 | 第一市场 | 占比 | 第二市场 | 占比 | 集中度风险 |
安克创新 | 北美 | ~46% | 欧洲 | ~27% | ★★ |
赛维时代 | 北美 | ~91% | — | — | ★★★★ |
绿联科技 | 境外 | 61.3% | 境内 | 38.6% | ★★ |
致欧科技 | 欧洲 | 65.9%(+16.03%) | 美加 | 30% | ★★★ |
华凯易佰 | 跨境出口为主 | — | — | — | ★★★ |
傲基股份 | 美国及北美 | 86.2%(82.57亿,+12.8%) | 欧洲 | 11.7%(+49.8%) | ★★★★ |
子不语 | 北美 | 97.4%(45.4亿,+40.3%) | — | — | ★★★★★ |
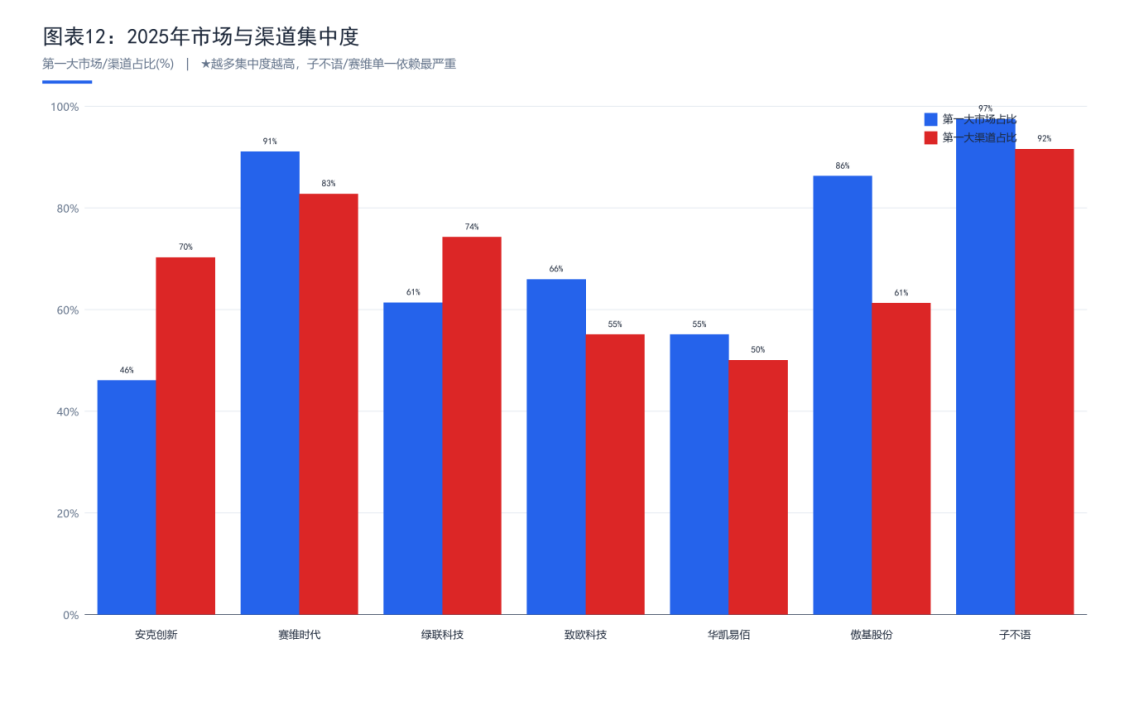
图表12:2025年市场与渠道集中度 子不语北美占97.4%、Amazon占91.5%,双集中度全场最高;傲基美国占86.2%;安克的市场与渠道结构最分散、抗风险能力最强。
3.3 分渠道结构:Amazon依赖度子不语91.5%、赛维82.7%
公司 | 第一渠道 | 占比 | 第二渠道 | 第三渠道 | 平台集中度 |
安克创新 | 线上 | 70.2% | 线下 | 29.8% | ★ |
赛维时代 | Amazon | 82.7% | — | — | ★★★★ |
绿联科技 | 线上 | 74.2% | 线下 | 25.8% | ★★ |
致欧科技 | Amazon+VC | 为主 | — | — | ★★★ |
华凯易佰 | 多平台分散 | — | — | — | ★★ |
傲基股份 | Amazon | 61.2%(58.06亿,+14%) | Wayfair | 11.03亿 | ★★★ |
子不语 | Amazon | 91.5%(42.64亿,+37.9%) | TikTok | 1.23亿 | ★★★★★ |
第四章:傲基 vs 致欧——同做家具家居,为何差距如此之大?
来源说明:本报告第四至七章整理自微信公众号「睿方refundAi跨境财税合规」原创文章《跨境电商七家上市公司深度对标分析报告(下篇4-7章)》,原文链接:https://mp.weixin.qq.com/s/-SC5yzvOjX2ZtdwtXIQ2dA
4.1 单品毛利率对比:35.4% vs 34.5%,几乎持平
对比维度 | 致欧科技 | 傲基股份(商品端) |
品类 | 家具系列 | 家具家居及家电 |
2025年收入 | 46.87亿 | 76.11亿 |
毛利率 | 34.48% | ~35.4% |
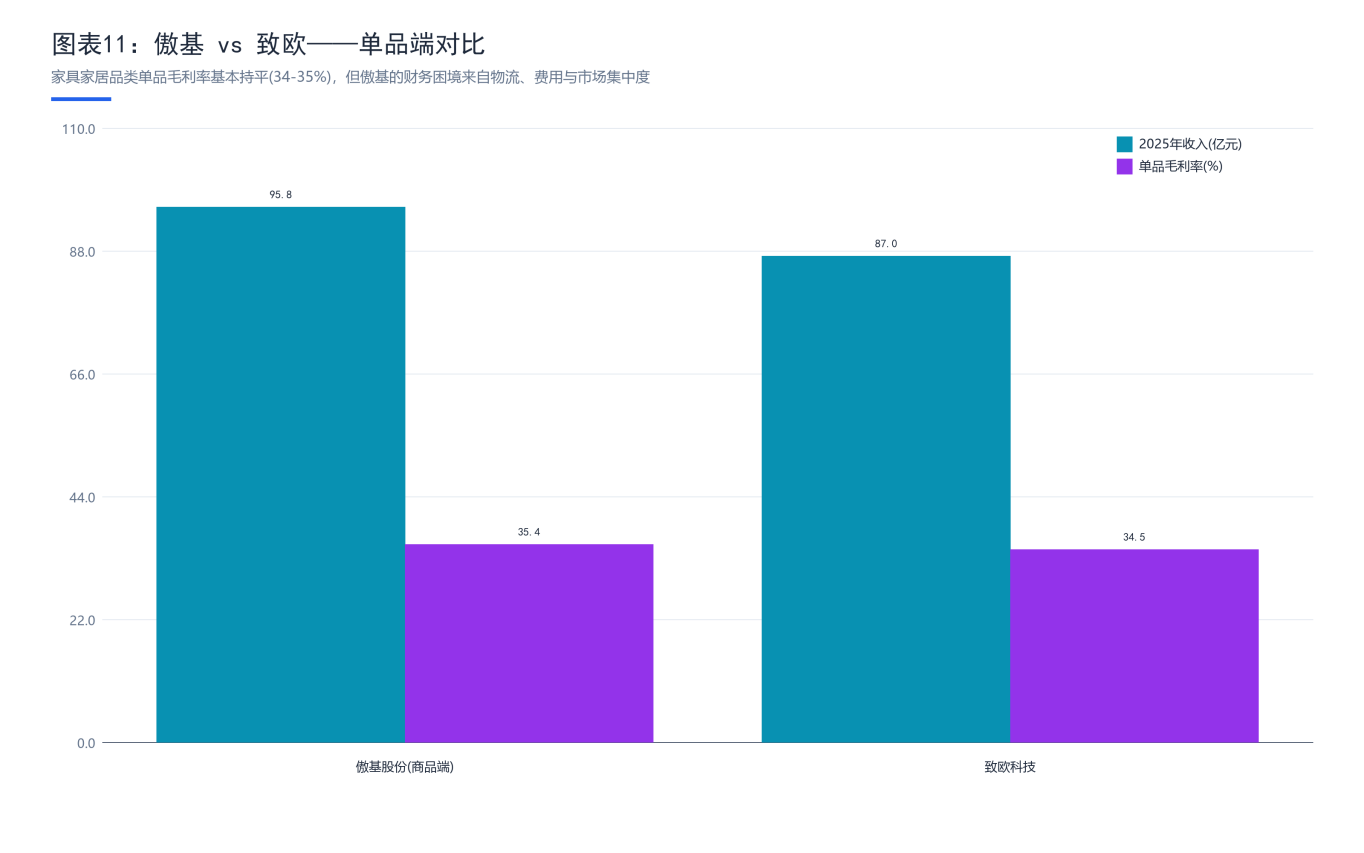
图表11:傲基 vs 致欧——单品端对比 两家家具家居单品毛利率基本持平(35.4% vs 34.5%)——傲基的困境不来自“产品卖不上价”,而来自物流拖累、费用失控与市场集中度过高。
关键结论: 两家公司家具家居单品毛利率基本持平(34%-35%)。傲基的财务困境不来自“家具卖得不够贵”,而来自物流业务亏损、费用失控和市场集中度过高。
4.2 五层差异拆解
第一层:业务结构——纯商品 vs 商品+物流
业务板块 | 傲基2025年收入 | 占比 | 毛利率 | 对整体毛利率的贡献 |
商品销售(家具家居为主) | ~95.82亿 | 69.9% | ~35.4% | 贡献约24.7pp |
物流解决方案 | 41.17亿 | 30.1% | ~5.4% | 贡献仅1.6pp |
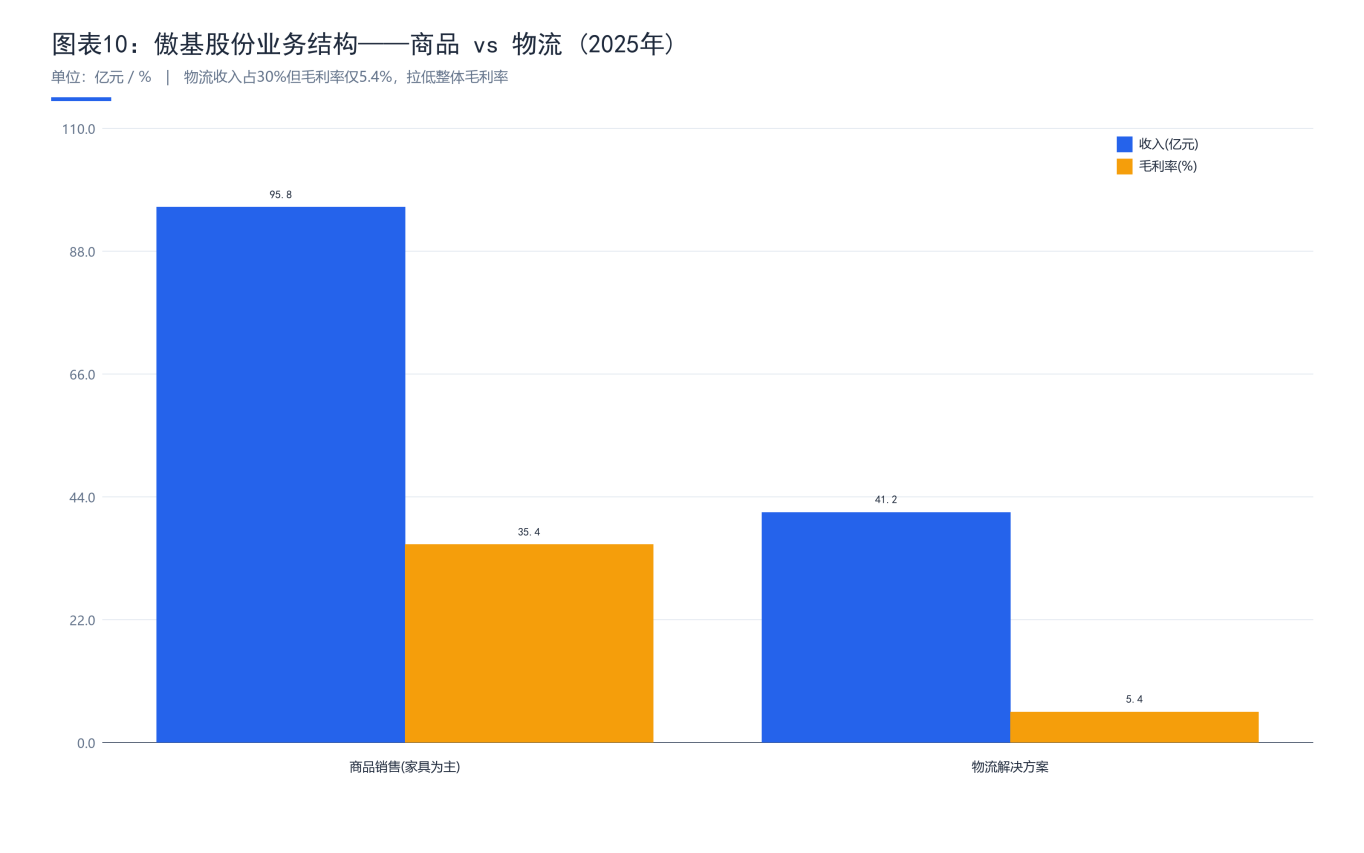
图表10:傲基股份业务结构——商品 vs 物流 物流收入41.2亿元、占比超三成、同比+68.6%,但毛利率仅5.4%——这块低毛利业务把傲基整体毛利率从约35%拉低至26.3%。
物流业务收入占比已超三成、同比增长68.6%,但毛利率极低。每100元收入里有30元来自毛利率仅5.4%的物流业务——这块低毛利业务直接把整体毛利率从商品销售的35%左右拉低到26.3%。致欧不做物流,全部收入来自商品销售,没有低毛利业务拖累。
第二层:履约模式——自建重资产 vs 轻资产供应链
傲基通过西邮智仓在北美和欧洲铺开30多个海外仓,从国内集运、头程、海外转运到尾程派送全部自营。这套体系的财务后果:固定成本高企、仓库扩得比订单快、自配送持续亏损、前期投入大回报周期长。
致欧只保留一部分自营仓,主要依靠平台仓(亚马逊FBA)和第三方仓,拼成混合仓网。上线SAP IBP系统后,订单满足率提到96%,库存周转天数压掉三分之一。
第三层:市场选择——美国 vs 欧洲
傲基美国及北美收入86.2%,对关税高度敏感。致欧欧洲收入65.9%,欧洲市场的VAT、EPR、GPSR等合规要求构成了天然竞争壁垒。此外,致欧前瞻性地推进了“中国+N”两地产能布局,截至2025年底,美国市场80%的出货需求可由东南亚产能承接。
第四层:渠道策略——To C vs VC/B2B
傲基以To C零售为主,需承担平台佣金、FBA仓储配送费、广告营销费。致欧主动从SC转向VC(Vendor Central)——直接把货批发给亚马逊,平台佣金消失、广告费用大幅降低、退货风险转移。
第五层:费用结构——行政开支的失控
傲基2025年行政开支激增(上市后合规成本+股份支付),财务费用因重资产融资暴增。致欧管理费用率仅3.77%。
4.3 傲基股份深度量化分析:工厂亏损、物流板块、资本化与关联交易的量化拆解
4.3.1、工厂亏损:量化估算
傲基2025年盈利警告及2026年中期盈利警告中均明确提及:“自有工厂尚处爬坡期,产能利用率不足,已有订单实现的销售收入无法覆盖工厂运作的固定费用和其他经营开支。”
工厂亏损的量化逻辑:
工厂亏损 = 工厂固定费用(折旧、人工、租金等)- 工厂实现收入
根据傲基2025年报,公司年内利润为15.26亿元(此处为“年内利润”口径,与归母净利润1.61亿元不同,差异在于少数股东权益、非控股权益及一次性项目)。商品销售分部利润为8.95亿元(同比仅下滑约4%),物流分部利润为2.3亿元(同比下滑22.5%),分部利润合计约11.25亿元。
分部利润11.25亿元 → 归母净利润1.61亿元,中间差额约9.64亿元。 这9.64亿元的蒸发路径包括:
扣除项 | 估算金额 | 依据 |
工厂爬坡期亏损 | 约1.5-2.5亿元 | 工厂固定费用(厂房折旧、设备摊销、人工工资)无法被订单收入覆盖。结合2026H1盈警中“已有订单实现的销售收入无法覆盖工厂运作的固定费用和其他经营开支”,且2025全年及2026H1两次盈警均提及此问题,估算工厂亏损在1.5-2.5亿元区间 |
物流自配送亏损 | 约1-2亿元 | 2025年下半年开始拓展自配送业务,运行初期单量不足、订单密度低,配送运营成本及中转分拣成本高导致整体亏损较大 |
新增租赁仓库使用权资产摊销 | 约0.5-1亿元 | 2025年欧美新增租赁海外仓,使用权资产摊销推高营业成本,收入增长尚未同步跟进 |
股份支付费用 | 约0.5-1亿元 | 2024年11月上市后采纳H股奖励信托计划,2025年行政开支大幅增长49.8%至2.92亿元,主要由于职工薪酬和股份支付费用增加 |
汇兑损失 | 约1-2亿元 | 2026H1盈警明确指出“受外币汇率波动影响,本集团产生大额汇兑损失” |
关税冲击 | 约2-3亿元 | 2025年美国对家具家居加征25%关税、对家电加征钢铝关税,商品销售业务因关税政策调整导致整体成本大幅增加 |
工厂亏损是这9.64亿元差额中的重要组成部分,保守估算在1.5-2.5亿元区间。更重要的是,工厂爬坡亏损不是一次性的——2025年全年盈警和2026年上半年盈警连续两次提及,说明工厂的产能利用率不足是持续性结构问题,而非短期波动。
工厂亏损的财务影响量化:
指标 | 若无工厂亏损(估算) | 实际(2025年) | 差异 |
归母净利润 | 3.1-4.1亿元 | 1.61亿元 | 工厂亏损吞噬1.5-2.5亿元 |
净利率 | 2.3%-3.0% | 1.12% | 工厂亏损拉低约1.2-1.8个百分点 |
核心启示:工厂爬坡亏损的本质是“先建产能、再等订单”的重资产陷阱——工厂建好了、设备买了、工人招了,但订单量还没跟上,固定成本(厂房折旧、设备摊销、人工工资)已经每月在发生。只要产能利用率不足,这部分亏损就会持续侵蚀利润。
4.3.2、物流板块:增长与亏损的量化拆解
物流业务收入与毛利率变化
指标 | 2024年 | 2025年 | 变动 |
物流解决方案收入 | 24.41亿元 | 41.17亿元 | 68.6% |
物流收入占比 | 22.8% | 30.1% | +7.3个百分点 |
物流业务毛利率 | 12.4% | 5.4% | -7.0个百分点(腰斩) |
商品销售毛利率 | ~35.4% | ~35.4% | 基本持平 |
物流业务收入41.17亿元,同比增长68.6%,但毛利率从12.4%腰斩至5.4% 。物流收入占比已超三成且增速最快——每100元收入里有30元来自毛利率仅5.4%的物流业务。这块低毛利业务直接把傲基整体毛利率从商品销售的约35%拉低至26.3%。
4.3.2.1 物流亏损的来源拆解
物流业务的亏损来源有三个层面:
第一层:自配送业务持续亏损
傲基于2025年下半年开始拓展自配送业务,截至2026年上半年末仍持续录得亏损。自配送亏损的核心原因是订单密度不足——车队、分拣中心、系统等固定成本已经投入,但单量还没有跟上,导致单均配送成本远高于行业正常水平。
第二层:新增租赁仓库的使用权资产摊销
2025年,傲基在欧美新增租赁海外仓,仅西邮智仓海外仓新增面积就达126.4万平方英尺。新增租赁仓库带来使用权资产摊销的大幅增加,直接推高了营业成本,但相关收入的增长尚未完全显现。
第三层:关税与运营成本双升
2025年美国对家具家居加征25%关税、对家电加征钢铝关税,叠加海运头程成本上涨,直接冲击物流业务的成本结构。
4.3.3 物流业务对整体利润的拖累
拖累项 | 估算金额 | 说明 |
自配送业务亏损 | 1-2亿元 | 2025年下半年启动,截至2026H1仍持续亏损 |
使用权资产摊销增加 | 0.5-1亿元 | 新增租赁仓库126.4万平方英尺带来的摊销 |
物流毛利率下滑 | 拖累整体毛利率约2.1个百分点 | 物流收入占比30.1% × 毛利率下降7个百分点 = 整体毛利率被拖低约2.1个百分点 |
物流板块合计拖累 | 约1.5-3亿元利润 + 2.1个百分点毛利率 | — |
核心结论:物流业务是典型的 “增收不增利”结构性拖累——收入增长68.6%看似亮眼,但毛利率腰斩、自配送亏损、仓库摊销三重压力叠加,物流板块不仅没有贡献利润增量,反而成为吞噬集团利润的最大黑洞。
4.3.4资本化影响:租赁负债与财务费用的量化分析
租赁负债规模
傲基2025年末租赁负债(含长期借贷及租赁)约29.53亿元。公司杠杆比率从2024年的130%升至2025年的160%。
资本化租赁对利润表的侵蚀路径
傲基的租赁负债主要来自西邮智仓在北美和欧洲的30多个海外仓。这些仓库的租赁在会计处理上被资本化为使用权资产,同时确认租赁负债。
资本化租赁对利润表的侵蚀分为两条路径:
路径一:使用权资产摊销(计入营业成本)
租赁的海外仓库作为使用权资产入账后,每年需要计提摊销。2025年新增租赁仓库面积126.4万平方英尺,带来的使用权资产摊销直接计入物流业务的营业成本。这意味着仓库还没产生足够收入,摊销已经先发生了。
路径二:租赁负债利息(计入财务费用)
租赁负债需要按实际利率法计提利息费用,计入财务费用。2025年傲基财务费用从1.22亿元增至2.64亿元,暴增116%。财务费用暴增的主因就是重资产租赁融资的成本。
资本化租赁的综合财务影响
影响项 | 2024年 | 2025年 | 变动 |
租赁负债 | ~24亿元 | ~29.53亿元 | +约5.5亿元 |
杠杆比率 | 130% | 160% | +30个百分点 |
财务费用 | 1.22亿元 | 2.64亿元 | 116% |
使用权资产摊销(物流业务) | — | 显著增加 | 新增126.4万平方英尺仓库 |
核心结论:傲基的资本化租赁是一把双刃剑——用租赁负债撬动海外仓网络扩张,在收入端带来物流业务68.6%的增长,但在利润端带来了使用权资产摊销侵蚀营业成本 + 租赁负债利息侵蚀财务费用的双重打击。杠杆比率从130%升至160%,财务费用暴增116%,资本结构正在变得越来越脆弱。
4.3.5、关联交易影响:西邮内部收费的量化分析
内部关联交易的规模
傲基的物流分部(西邮智仓)既对外部客户提供物流服务,也对内部(商品销售分部)提供物流服务。2025年,西邮向商品销售分部内部收费约10.95亿元。
内部交易对两个分部的影响
影响对象 | 影响方式 | 量化影响 |
商品销售分部 | 内部物流费计入营业成本(COGS) | 10.95亿元直接推高COGS,压低商品销售毛利率 |
物流分部 | 内部物流费确认为收入 | 10.95亿元计入物流分部收入,占物流总收入41.17亿元的26.6% |
内部交易对商品销售毛利率的压低效应
商品销售分部收入95.82亿元。如果内部物流费10.95亿元计入COGS:
商品销售分部毛利率(含内部物流费):约35.4%
如果剔除内部物流费,商品销售分部毛利率约为:(95.82 - COGS + 10.95)/ 95.82 ≈ 46.8%
这意味着:内部关联交易将商品销售分部的毛利率压低了约11.4个百分点。
此测算有局限性——内部物流费是真实发生的物流成本,不能简单“剔除”。但这个测算揭示了一个关键问题:商品销售分部的真实毛利率被内部物流收费显著压低,而物流分部的利润被内部收费显著抬高。
转让定价的税务风险
这笔内部关联交易(西邮向商品销售分部提供物流服务)的定价是否公允,是中国税务机关在转让定价调查中重点关注的问题。
风险维度 | 具体内容 |
定价公允性 | 西邮向内部收取的物流费用是否按市场公允价格定价?如果显著高于市场价,存在利润转移嫌疑 |
独立交易原则 | 根据《特别纳税调整实施办法》,关联交易应符合独立交易原则。内部物流收费10.95亿是否经得起独立第三方比价? |
税务后果 | 如果被税务机关认定为转让定价不合理,可能面临特别纳税调整——补税+滞纳金+罚款 |
核心结论:10.95亿的内部关联交易是理解傲基成本结构的关键钥匙。它不仅扭曲了两个分部的真实盈利能力(商品销售毛利率被压低、物流分部利润被抬高),还带来了潜在的转让定价税务风险。
4.4 傲基财务困境的完整因果链
基于以上四个维度的量化分析,傲基2025年利润崩塌的完整归因如下:
归因项 | 对利润的侵蚀(估算) | 性质 | 持续性判断 |
工厂爬坡亏损 | 1.5-2.5亿元 | 结构性 | 持续——产能利用率不足是结构性问题 |
物流自配送亏损 | 1-2亿元 | 结构性 | 持续——订单密度不足是结构性问题 |
使用权资产摊销 | 0.5-1亿元 | 结构性 | 持续——仓库已租赁,摊销每年发生 |
股份支付费用 | 0.5-1亿元 | 阶段性 | 上市后一次性/阶段性成本 |
汇兑损失 | 1-2亿元 | 阶段性/外部 | 汇率波动,不可控 |
关税冲击 | 2-3亿元 | 外部/政策 | 关税政策,不可控 |
合计 | 7-11.5亿元 | — | — |
归母净利润从2024年的5.04亿元降至2025年的1.61亿元,净减少3.43亿元。上述各项侵蚀合计7-11.5亿元,远超实际利润减少额——说明部分侵蚀(如关税、汇兑)在2024年也已存在,2025年的增量侵蚀主要集中在工厂爬坡、物流自配送、使用权资产摊销和股份支付四项,合计约3.5-6.5亿元,与实际利润减少3.43亿元基本吻合。
基于以上量化分析,傲基的完整因果链如下:
2021年:封号冲击亚马逊封号 → 营收-21.7%(90.71亿→71亿)→ 亏损5.8亿 → 被迫战略转型
2022–2023年:修复期聚焦家具家居 → 品类集中度提升(41%→76%)→ 毛利率修复至34%+ → 利润恢复至5.32亿 → 成功上市
2024–2025年:新困境——五重压力叠加
压力层 | 具体内容 | 量化影响 |
第一层:工厂爬坡 | 自有工厂产能利用率不足,固定费用无法覆盖 | 亏损1.5-2.5亿元 |
第二层:物流亏损 | 自配送业务单量不足、订单密度低;物流毛利率从12.4%腰斩至5.4% | 亏损1-2亿元 + 拖累整体毛利率2.1个百分点 |
第三层:资本摊销 | 新增租赁仓库126.4万平方英尺,使用权资产摊销激增 | 侵蚀利润0.5-1亿元 |
第四层:关联交易 | 西邮内部收费10.95亿元,压低商品销售毛利率约11.4个百分点 | 扭曲分部利润真实性,带来转让定价风险 |
第五层:外部变量 | 关税加征 + 汇兑损失 | 侵蚀利润3-5亿元 |
五重压力叠加 → 毛利率从30.78%→26.30%(-4.48pp)→ 净利率从4.71%→1.12% → 136.99亿营收只换1.61亿利润
核心结论:傲基的利润崩塌不是单一因素造成的,而是结构性成本(工厂爬坡+物流亏损+仓库摊销)+ 阶段性成本(股份支付)+ 外部变量(关税+汇兑) 三重压力叠加的结果。其中结构性成本占比超过60% ,这意味着即便关税和汇率问题缓解,只要工厂产能利用率不上来、物流自配送不扭亏、仓库不填满,利润修复的空间仍然有限。
第五章:商业基因图谱——七家公司的基因型与表现型
基因维度 | 安克创新 | 赛维时代 | 绿联科技 | 致欧科技 | 华凯易佰 | 傲基股份 | 子不语 |
①品类基因 | 多品类品牌 | 服饰矩阵 | 3C配件+NAS | 家具家居 | 泛品铺货 | 家具+物流 | 服装品牌 |
②价值基因 | 研发驱动 | 品牌覆盖 | 规模效应 | 供应链效率 | AI提效 | 资产规模 | 品牌溢价 |
③资产基因 | 轻资产 | 轻资产 | 轻资产 | 轻资产 | 轻资产 | 重资产 | 轻资产 |
④市场基因 | 分散(北美46%) | 集中(北美91%) | 均衡(境外61%) | 欧洲为主(66%) | 分散 | 集中(美国86%) | 极端集中(北美97%) |
⑤渠道基因 | 多元(官网10%) | 集中(Amazon83%) | 多元(线下26%) | 平台(VC转型) | 分散 | 平台集中(Amazon61%) | 集中(Amazon92%) |
⑥费用基因 | 高研发(11%) | 高销售(34%) | 中等 | 中等 | 中等 | 高行政(+50%) | 中等 |
⑦战略基因 | 品牌溢价 | 品牌矩阵 | 全渠道扩张 | 效率优先 | AI提效 | 规模优先 | 品牌集中 |
基因图谱核心洞察
洞察一:资产基因决定利润弹性。 傲基是七家中唯一的重资产公司(30+自建海外仓)。重资产在景气周期可以放大利润,但在成本上升周期会成倍放大亏损。
洞察二:市场基因决定外部风险暴露。 傲基(美国86%)、赛维(北美91%)、子不语(北美97%)都是单一市场高度集中的基因型——关税、地缘政治的任何变动都会直接冲击利润。
洞察三:费用基因决定利润留存能力。 赛维的高销售费用基因(34%销售费用率)将高毛利吞噬殆尽。安克的高研发费用基因(11%)虽然费用率高,但换来了品牌溢价和持续增长——钱花在哪里,决定了利润最终留在哪里。
洞察四:战略基因决定长期走向。 傲基的规模优先基因让它选择重资产扩张、押注未来;致欧的效率优先基因让它主动放慢营收增速、保住利润和现金流——规模不再是护城河,效率才是。
第六章:费用效率与人效分析
6.1 费用结构:赛维销售费率34%,安克研发费率11%
公司 | 销售费用率 | 管理费用率 | 研发费用率 | 费用效率评价 |
安克创新 | ~22% | ~4% | 11.26% | 高研发投入带来高回报,费用效率最高 |
赛维时代 | 34.1% | ~2% | ~1% | 销售费用吞噬利润,研发投入严重不足 |
绿联科技 | ~20% | — | ~3-4% | 费用控制较好 |
致欧科技 | ~20% | 3.77% | ~1% | 中等 |
华凯易佰 | ~25% | ~5% | — | AI提效中 |
傲基股份 | 18.35% | ~3.3% | ~1% | 行政+财务费用激增是最大问题 |
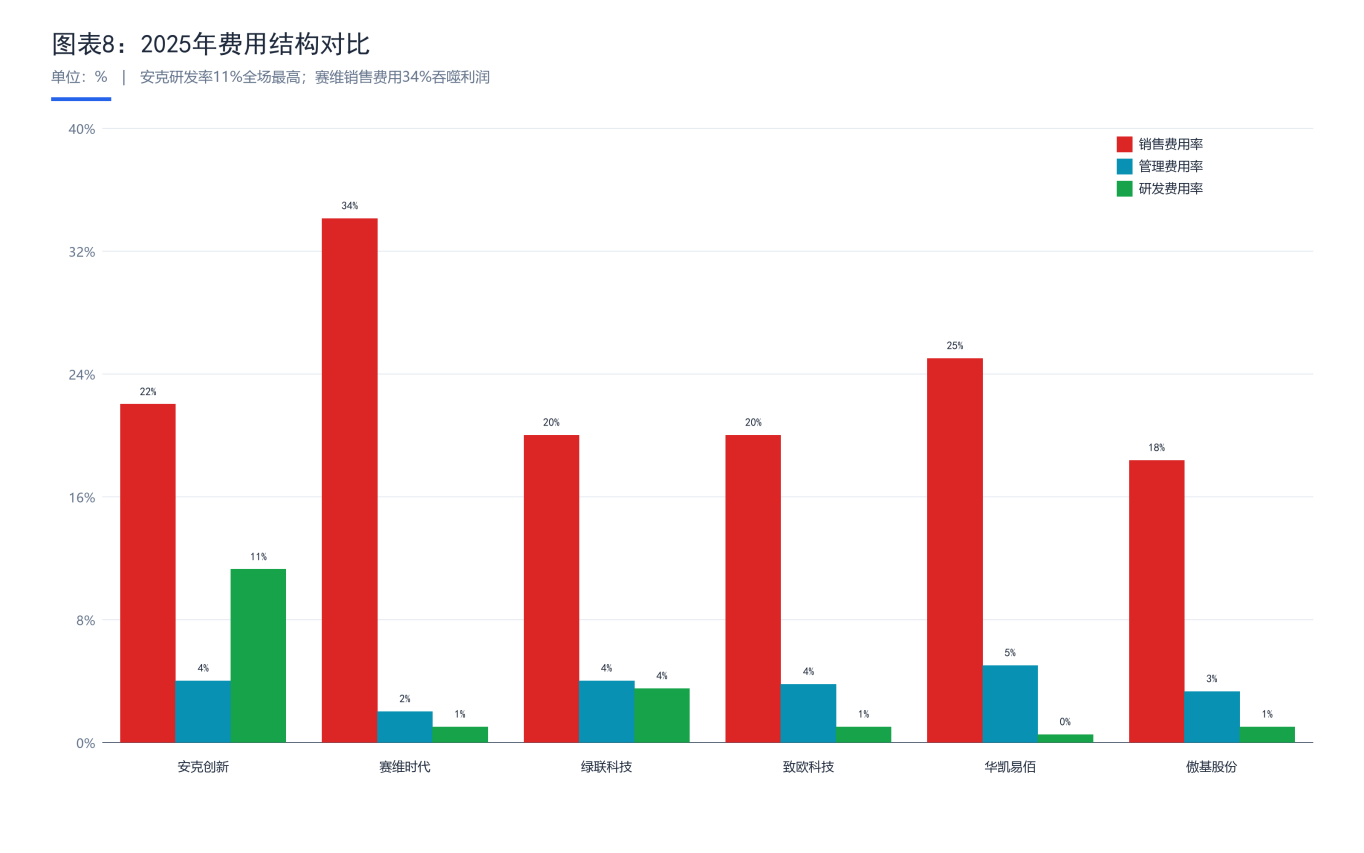
图表8:2025年费用结构对比 赛维时代34%的销售费用率吞噬利润;安克11%的研发费用率全场最高——钱花在哪里,利润最终留在哪里。
6.2 人效:安克人均净利42万,是赛维的6.4倍
公司 | 员工人数 | 人均营收(万元) | 人均净利(万元) | 效率评价 |
安克创新 | 5,034 | 490.86 | 42.00 | ★★★★★——利润转化效率最高 |
赛维时代 | 3,284 | 313.00 | ~6.51 | ★★★——人均产出中等 |
绿联科技 | 3,628 | 170.06 | ~12.73 | ★★★——人均产出偏低 |
子不语 | 1,025 | 324.39 | ~14.73 | ★★★★——小而精 |
华凯易佰 | 3,478 | 259.39 | 4.89 | ★★——利润转化率最低 |
傲基股份 | ~2,000+ | ~535 | ~25 | ★★★——高营收人效但低利润人效 |
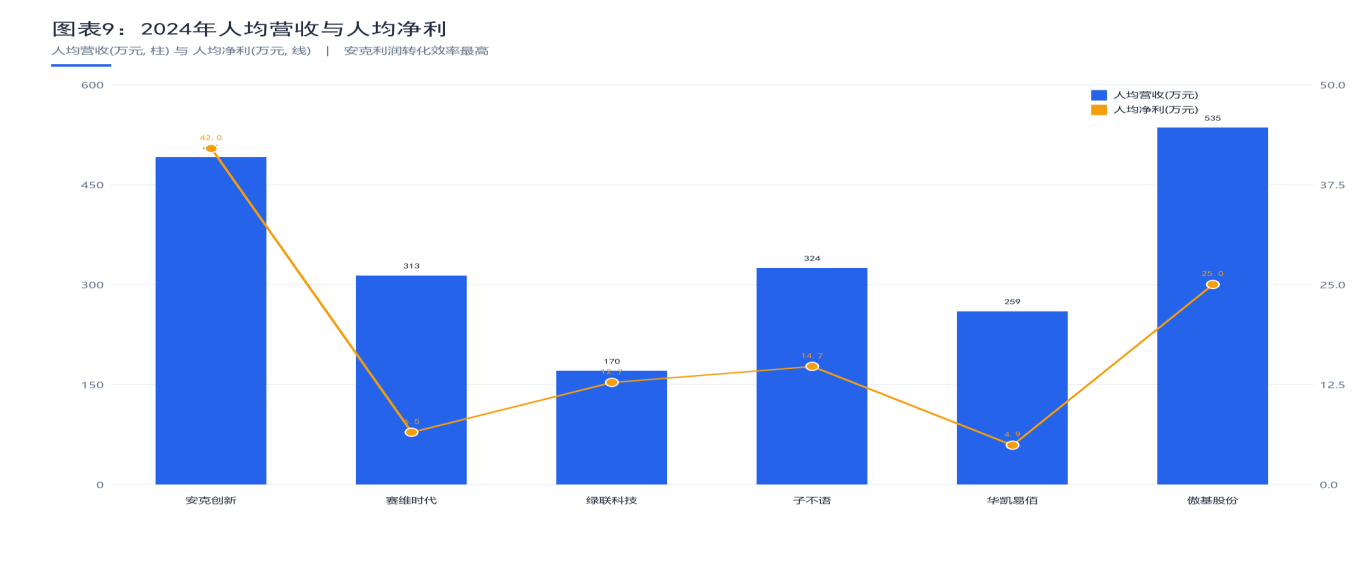
图表9:2024年人均营收与人均净利 傲基人均营收约535万元全场最高,人均净利却只有约26万元;安克人均净利42万元、是赛维的6.4倍——高营收人效不等于高利润人效。
核心洞察: 安克是利润转化效率最高的公司——人均净利42万,是赛维的6.4倍、华凯的8.6倍。傲基人均营收可能最高(~535万),但利润转化效率远低于安克——高营收人效并未转化为高利润人效,这正是“增收不增利”在微观层面的体现。
第七章:行业趋势与战略启示
六大核心趋势
趋势一:从“规模竞赛”到“效率战争”
傲基136.99亿营收换1.61亿利润(净利率1.12%),安克305.14亿营收换25.45亿利润(净利率8.34%)。同样的百亿级营收,利润差近16倍。跨境电商的竞争逻辑已经彻底改变——不是谁跑得快,而是谁跑得稳、跑得久。
趋势二:品类选择决定利润天花板
子不语~75%毛利率 vs 傲基26.3%毛利率。品类的天然毛利差异,决定了企业利润的上限。服装>3C品牌>3C配件>家具>泛品——选品即选命。
趋势三:平台依赖是最大的单一风险
子不语Amazon 91.5%、赛维Amazon 82.7%——平台政策、佣金、封号任一变动都直接冲击收入。安克官网10.3%、绿联线下25.8%,正在构建不依赖单一平台的能力。
趋势四:研发投入是品牌溢价的唯一来源
安克研发费用率11.26%(全场最高)→49.82%毛利率(2026H1)→10.25%净利率。赛维销售费用率34%(全场最高)→42.71%毛利率→2.67%净利率。钱花在哪里,决定了利润最终留在哪里。
趋势五:AI正在重塑效率竞争格局
华凯易佰2026H1营收-12.38%但净利润暴增+349.09%,毛利率从33.42%跃升至38.74%——AI驱动的选品提效和库存出清正在释放利润弹性。
趋势六:外部变量(关税/汇率)不可控但可管理
致欧2026H1净利率回升至5.10%(2025年同期约4.7%),汇兑影响正在消化。汇率和关税风险管理能力,应纳入财务团队核心能力——这恰恰是财务分析套餐可以提供的核心价值。
对跨境电商客户的建议
客户类型 | 核心问题 | 建议 |
平台依赖型(Amazon>80%) | 单一平台风险 | 参照安克,逐步建立官网和线下渠道 |
地区集中型(单一市场>80%) | 关税/地缘风险 | 参照致欧,分散市场布局 |
增收不增利型 | 费用吞噬利润 | 对标安克,审视销售费用率和研发投入结构 |
低毛利型(毛利率<35%) | 品类选择问题 | 评估是否应切入高毛利品类或提升品牌溢价 |
重资产扩张型 | 固定成本拖累利润 | 对标致欧的轻资产模式,重新评估资本开支节奏 |
数据来源与口径说明
本报告数据来源于以下公司公开披露的年度报告、半年度报告及IPO招股书:
A股(深交所) :安克创新(300866)、赛维时代(301381)、绿联科技(301606)、致欧科技(301376)、华凯易佰(300592)
港股(港交所) :傲基股份(02519)、子不语(02420)
所有财务数据均取自各公司官方公告原文,数据口径以各公司披露口径为准。市值数据截至各报告期末及2026年9月初。
参考来源(本文由以下两篇公众号原创文章合并整理而成):
① 《跨境电商七家上市公司深度对标分析报告(上篇1-3章)》,微信公众号「睿方refundAi跨境财税合规」2026年9月发布,对应本报告第一至三章:https://mp.weixin.qq.com/s/nyuSYcfmiMCz9_Ea95SFLg
② 《跨境电商七家上市公司深度对标分析报告(下篇4-7章)》,微信公众号「睿方refundAi跨境财税合规」2026年9月发布,对应本报告第四至七章:https://mp.weixin.qq.com/s/-SC5yzvOjX2ZtdwtXIQ2dA
本报告由睿方AI整理发布。个股数据请以各公司官方公告为准;本报告不构成任何投资建议。