10月的广州,第140届广交会现场万商云集。从展馆驱车向东进入广州黄埔,车间里的五轴联动机床正在加工复杂零件,实验室里一台超高精度的机器人反复调试。日前,记者随"合规筑本 税助发展——新闻媒体税务行"采访活动走进广州黄埔,看到的是广东智能制造的生产一线,也是税收服务与合规经营交汇的地方。
这篇文章要回答三个问题:一张"合规通行证"在研发、退税、信用三个环节上分别怎么起作用;它为什么能直接影响企业的接单能力;跨境电商企业可以从中学到哪些可以落地的做法。
一、税收数据里的广东制造,说明了一个什么趋势?
据《南方+:合规筑本 税助发展|税收合规如何成为广东智造的"通行证"?》2026年10月30日报道,广东(不含深圳)今年前三季度组织国内税收收入10467亿元,同比增长4.1%,广州税务同期组织国内税收收入3644.5亿元,同比增长2.5%。
这两个数字说明的趋势是:制造业的税收增长,本质上是产值、利润和出口订单的综合结果;税收增速与营收增速能不能对上,直接反映一个地区的产业结构是否在往上走。把10467亿元和4.1%放回广交会的时间点上看,它们说明的不只是"收得多"。
图:广东省税务局2026年10月30日转载报道页面
广州数控与瑞松智能是观察这条链条的两个切口。前者做工业母机的数控系统,解决的是"从0到1"的技术攻坚;后者做智能焊接机器人集成系统,解决的是"从1到N"的海外拓展。两家企业规模不同、路径不同,但在同一个问题上的答案高度一致——合规不是成本项,而是交易对手愿意把订单交给你的前提条件。
这个判断有具体的市场证据。广州数控的产品销往全球80多个国家和地区,2026年前三季度营收14亿元、同比增长30%;瑞松智能在马来西亚设立公司、在日本设立事务所,2026年1至9月办理退(免)税近260万元,实现显著增长。订单的增长与合规记录的积累,在时间上是同步发生的。
对跨境电商企业而言,这条趋势的含义同样直接。平台合规审查、支付机构风控、海外客户的供应商准入,都会回到同一个底层问题:这家企业的账、票、单证、纳税记录能不能对得上。智能制造企业用十几年时间把这件事做成制度,跨境电商企业面对的是同一套逻辑,只是节奏更快、单据更碎。
二、研发投入为什么会形成"越投越敢投"的循环?
研发费用加计扣除是这条循环的起点。按现行政策,企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,再按照实际发生额的100%在税前加计扣除;形成无形资产的,按照无形资产成本的200%在税前摊销(财政部 税务总局公告2023年第7号)。这句话翻译成经营语言:每投入100万元研发费用,税前可以扣除200万元。
广州数控董事长何敏佳的表述很直接:数控系统不是实验室里做出来就行,必须在真实生产环境中反复验证,"我们最大的差距和挑战,就是可靠性"。可靠性靠的是长期、连续、可承受失败的投入。累计配套数控机床190万台、年均产销数控系统10万套、机器人产品累计推广应用超万台,这些数字背后是三十多年的技术积累,也是三十多年连续的研发支出。
加计扣除在这一过程中的作用,不是给企业发一笔补贴,而是把研发投入的税负成本降下来,让"再投一年"在财务上变得可行。企业当年研发投入越大,税前扣除越多,现金流压力越小,下一轮投入的意愿越强。这就是"越投越敢投"的循环。
先进制造业还有另一条并行的支持通道。按现行政策,符合条件的先进制造业企业可按当期可抵扣进项税额加计5%抵减应纳增值税税额(财政部 税务总局公告2023年第43号)。瑞松智能披露的数据是,先进制造业增值税加计扣除(抵减)2024年、2025年均为300万元左右;研发费用加计扣除折算的减免税额,2023年至2025年均在600万元左右;作为高新技术企业,按15%的税率缴纳企业所得税,2024年减免税额约80万元。
这三笔钱的性质并不相同:研发加计扣除影响的是应纳税所得额,高新技术企业税率影响的是税率本身,增值税加计抵减影响的是流转税负担。企业要做的是把它们分别归集、分别备案、分别留存备查,而不是笼统地算一笔"税收优惠总额"。归集口径一旦混乱,最直接的后果不是少享受,而是被要求补税并加收滞纳金。
这一点在实务中最容易被忽略。研发费用加计扣除要求按项目设置辅助账,人员人工、直接投入、折旧、无形资产摊销、新产品设计费等分别归集;高新技术企业认定要求研发费用占比、科技人员占比、高新技术产品收入占比同时达标;先进制造业加计抵减要求主营业务收入占比符合条件。三套口径的统计范围并不完全重合,用一套数据应付三项政策,是风险最高的一种做法。
三、出口退税的"速度",为什么能决定订单能不能落地?
出口退税直接影响的是现金流,而现金流决定企业敢不敢在广交会上接长单。广州数控属于一类出口企业,出口退税实行"随到随审";针对广交会企业的接单需求,广州税务部门将一类企业退税压缩至3个工作日内,保障展后订单落地与加速出海。
具体金额可以看清这条通道的节奏:广州数控2024年办理退(免)税超700万元,2025年超160万元,2026年1至9月近20万元。单看这组数字,容易得出"退税规模在收缩"的结论;但同期企业营收14亿元、同比增长30%,产品销往80多个国家和地区。两组数据方向相反,原因在业务模式:出海方式已经从单一数控系统销售,升级为"数控系统+伺服驱动+工业机器人"的一站式自动化方案输出,交易结构、报关主体和结算方式都随之变化。读退税数据必须和业务模式放在一起看,孤立地看金额会误判。
退税的机制本身并不复杂。据《出口海外仓货物"离境即退税"》报道,出口海外仓货物实行"离境即退税",货物报关离境后即可申报预退税,再按实际销售情况核算。对企业而言,这意味着资金回笼的节点从"销售完成"前移到"货物离境",备货压力随之下降。
机制便利的另一面是审核趋严。据《税务部门曝光5起骗取出口退税及税务人员违纪违法案件》2026年9月28日通报,深圳3户企业因骗取出口退税合计2276.97万元,被追缴税款、加收滞纳金并处一倍罚款,其中一户被停止出口退税三年。退税便利化与监管精准化是同一套制度的两面,单证和业务的真实性是享受便利的前提。
但机制便利不等于申报无风险。瑞松智能董事长兼总裁孙志强分享的案例很有代表性:部分外销订单报关单与提单信息不一致,企业一度不确定能否申报退税,联系黄埔税务咨询后,税务人员当场解读政策,并提醒务必确保提单、报关单、合同、发票等单证的齐全和合规。企业随后把相关逻辑校验纳入常态化单证审核流程,退(免)税办理才趋于平稳。
这个案例的启示是,出口退税的风险点很少出现在政策理解层面,更多出现在单证的一致性上。报关单的成交方式、金额、币制,提单的收货人与通知方,合同的交易主体,发票的开具内容,四者之间任何一处对不上,都会在审核环节形成疑点。把校验动作前置到业务发生时,比事后补正要省力得多。
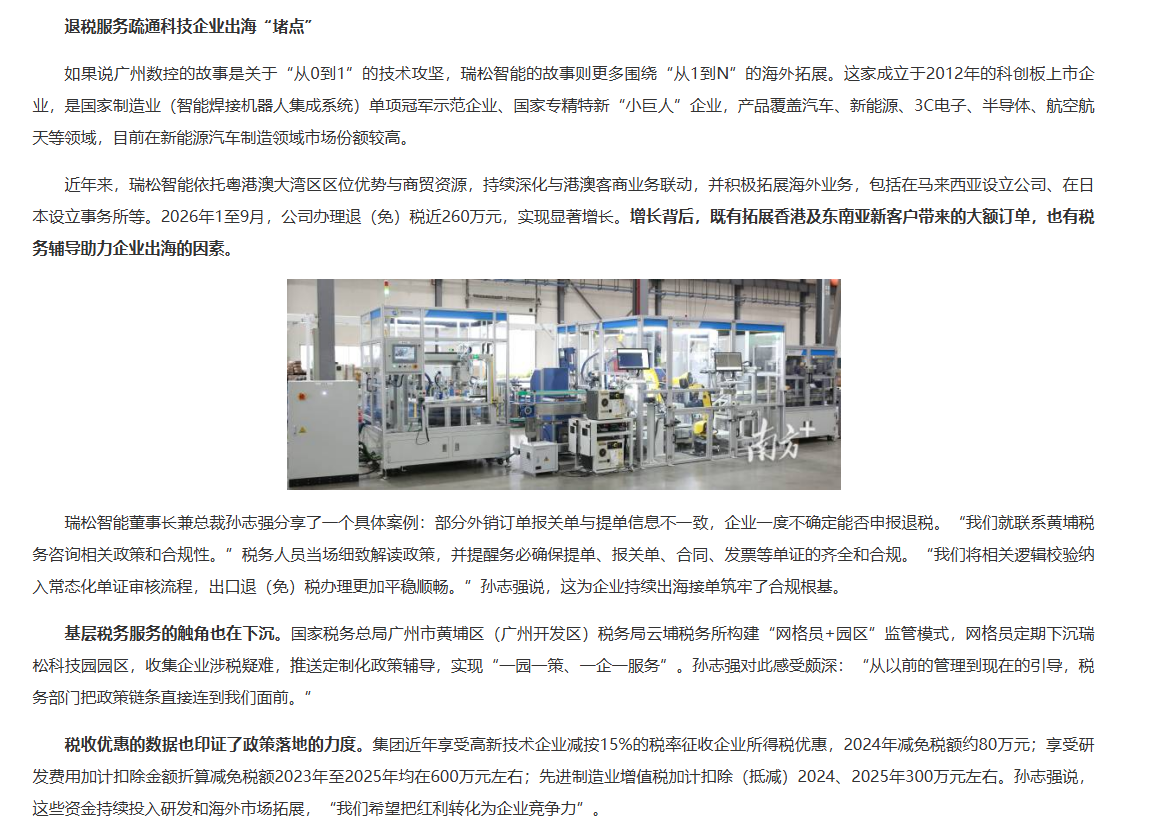
图:瑞松智能退(免)税数据与单证一致性案例
四、纳税信用A级,除了荣誉还能换到什么?
纳税信用A级不只是一块牌匾,它能换到的是一整套实际便利:发票领用、办税服务上的优待,出口退税管理类别评定上的优势,以及海外客户做供应商准入时一份可核验的第三方信用记录。广州数控近5年纳税信用等级均为A,何敏佳的判断是:"税务合规不是负担,它帮我们赢得了国内外市场的信任。"
这套便利有明确的政策依据。按《纳税信用管理办法》(国家税务总局公告2025年第12号,自2025年7月1日起施行),纳税信用按年度评价,A级为最高等级;税务部门对不同信用级别的纳税人实施分类服务和管理,A级纳税人可在发票领用、办税服务、出口退税管理类别评定等方面享受相应便利。对出口企业来说,纳税信用等级与出口退(免)税管理类别直接挂钩,管理类别又决定审核方式和退税速度,这条链条最终落到现金流上。
| 信用级别 | 等级定位 | 对出口退税的影响 | 企业可做的动作 |
|---|---|---|---|
| A | 最高等级,年度评价结果优秀 | 有利于评为一类企业,适用简化申报和更快审核 | 保持申报准确率与单证完整度 |
| B | 良好,存在少量扣分项 | 通常对应二类或三类,按常规流程审核 | 盯住扣分项,争取升入A级 |
| M | 新设立企业,适用辅导期管理 | 适用辅导期管理 | 尽早规范申报,缩短辅导期 |
| C | 一般,扣分项较多 | 审核趋严,可能影响退税速度 | 排查扣分原因,及时修复 |
| D | 最低等级,存在严重失信或直接判D情形 | 严格审核,退税周期拉长 | 先解决涉税问题,再申请复评 |
资料来源:国家税务总局2025年第12号公告及现行纳税信用评价口径。
跨境交易中的信用价值还有一层。瑞松智能把纳税信用A级形容为一张"背书"——消费者和客户能从中看到企业的可信度。海外客户在做供应商准入时,看的往往不是一纸证书,而是可核验的第三方记录:纳税信用等级、出口退税记录、海关信用等级、外汇收支合规情况。这些记录互相印证,构成一套可以被外部验证的信用画像。
广东税务部门在这条链上采取的是服务前置的思路:在企业初创期加强合规经营引导,在成长期通过风险提示、政策辅导、纳税信誉修复等组合措施帮助企业及时纠偏。连续13年开展的"便民办税春风行动",今年以"五优五促"17项35条举措为抓手,事前深化"政策找人"、常态推送政策红利账单,事中依托"总对总"沟通机制和大企业联络员制度精准推送涉税风险提醒,事后加强纳税缴费信用增值运用、升级"银税互动"服务。
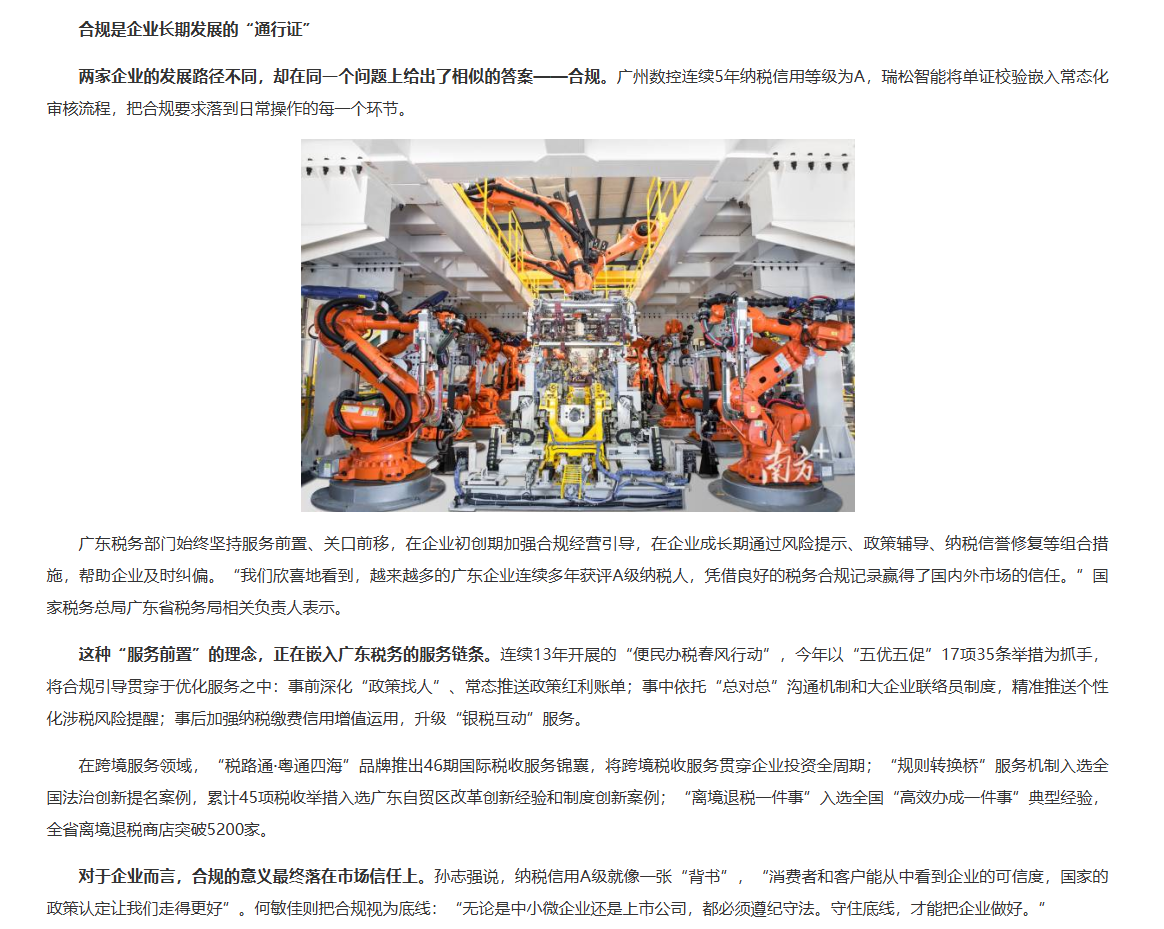
图:广东税务服务前置与A级纳税人培育举措
对中小企业来说,这套安排的价值在于纠偏窗口。信用等级下降通常不是一次性事件,而是若干次逾期申报、若干张异常发票累积的结果;在评级结果出来之前完成修复,成本远低于评级之后再申请复评。
五、智能制造企业出海前,需要把哪几件事做在前面?
把两家企业的做法拆开看,可以归纳成五项动作。这五项动作没有一项依赖特殊政策,全部是日常管理。
| 动作 | 具体内容 | 对应环节 |
|---|---|---|
| 研发项目单独建账 | 按项目设置研发支出辅助账,人员人工、直接投入、折旧等分项归集,留存立项决议与工时记录 | 研发加计扣除 |
| 单证一致性校验 | 报关单、提单、合同、发票的成交方式、金额、币制、交易主体逐项比对 | 出口退税 |
| 信用等级日常维护 | 按期申报、规范发票使用、及时处理风险提示,避免因小事累积降级 | 纳税信用 |
| 业务模式与申报口径同步 | 出海方式变化时同步调整报关主体、结算方式与退税申报口径 | 出口退税 |
| 政策适用条件年度复核 | 高新技术企业、先进制造业、研发加计的资格条件每年重算一次 | 三项政策叠加 |
资料来源:国家税务总局广东省税务局2026年10月30日发布的媒体报道披露。
第一项动作的难点不在记账,而在立项。研发项目没有立项文件,辅助账就缺少支撑;工时记录不完整,人员人工的归集就经不起核查。第二项的难点在跨部门:报关由关务负责、提单由货代出具、合同由销售签署、发票由财务开具,四个环节的信息如果不做交叉校验,差异会一直留到申报时才被发现。
第三项和第四项其实是一件事的两面。企业出海方式一旦从产品出口转为方案输出、从自营转为委托、从一般贸易转为其他监管方式,申报口径就必须同步调整。口径没有跟着业务走,数据就会自相矛盾。
第五项最容易被跳过。高新技术企业的研发费用占比、科技人员占比、高新技术产品收入占比是逐年计算的;先进制造业加计抵减的主营业务收入占比也有明确口径。企业规模、收入结构一变,去年符合的条件今年可能不再符合,年度复核是必要动作。
六、跨境电商企业能迁移哪些经验?
跨境电商企业与智能制造企业的业务形态差别很大,但底层逻辑一致:都是把一个境内的经营主体,放到境外市场的规则里接受检验。可以迁移的经验有四条:把单证一致性当作日常动作、把账务归集口径固定下来、维护信用记录的连续性、让业务模式与申报口径保持同步。
第一条是把单证一致性当作日常动作,而不是申报前的一次检查。跨境电商的订单碎片化程度更高,平台订单、支付流水、物流单据、报关数据之间的对应关系更容易断裂。把校验规则写进流程、由系统在业务发生时自动比对,比人工在申报前逐单核对更可靠。
第二条是把账务归集的口径固定下来。多店铺、多主体、多站点的经营结构,最容易出现的问题是收入确认口径不统一、成本费用归集口径不一致。口径一旦固定,平台数据、银行流水、申报数据才有可比性。
第三条是维护信用记录的连续性。纳税信用、海关信用、外汇分类管理,这些记录是按年度累积的,一次逾期会在下一个评价周期里留下痕迹。对计划长期经营的跨境电商企业来说,信用记录的稳定比某一年多退一点税更重要。
第四条是让业务模式与申报口径保持同步。跨境电商常见的多种海关监管方式,对应不同的申报要求和单证要求;企业适配多种监管方式经营时,需要为每种方式准备对应的单证链和账务处理规则,而不是用一套流程套用所有模式。
这四条经验的共同点,是把合规从"应对检查"变成"业务流程的一部分"。智能制造企业用几十年时间完成了这个转变,跨境电商企业的窗口期更短,但路径是相同的。
常见问题(FAQ)
Q:研发费用加计扣除对智能制造企业的作用有多大?
A:它的作用是把研发投入的税负成本降下来。按现行政策,未形成无形资产的研发费用可按实际发生额的100%在税前加计扣除,即1元研发费用可在税前扣除2元。企业当年研发投入越大,税前扣除越多,现金流压力越小,持续投入的意愿越强。
Q:出口退税一类企业是怎么评定的?
A:出口退(免)税企业管理类别根据企业的纳税信用等级、资产状况、申报质量、单证管理等情况综合评定,一类为最高类别,可适用简化申报和更快审核。企业要做的不是临时争取评级,而是把申报准确率、单证完整度和纳税信用长期维持在高位。
Q:纳税信用A级能给企业带来哪些实际便利?
A:A级纳税人可在发票领用、办税服务等方面享受便利,并影响出口退(免)税管理类别的评定,进而影响退税审核方式和到账速度。对跨境交易而言,A级记录还是海外客户做供应商准入时可以核验的第三方信用凭证。
Q:出口退税金额下降,是不是说明出口业务在萎缩?
A:不一定。退税金额与出口额、退税率、业务模式三者相关。企业从产品出口转为方案输出、从自营出口转为委托出口、报关主体发生变化,都会让退税金额与营收走势出现背离。判断出口是否萎缩,要结合营收、订单和报关数据一起看,不能只看退税金额。
Q:跨境电商企业想系统梳理出口退税与账务口径,从哪里入手?
A:可以从单证一致性、账务归集口径、信用记录三条线同时排查,先找出最薄弱的环节再补。官网新闻资讯页会持续更新相关政策解读与实务梳理,可在 https://www.refundai.com.cn/news 查阅。
结语
税收合规之所以被称为"通行证",是因为它在三个环节上同时发挥作用:研发环节决定企业敢不敢持续投入,退税环节决定订单能不能快速回款,信用环节决定海外客户愿不愿意把订单交过来。这三件事没有捷径,靠的是把单证、账务、申报口径做成日常动作。对跨境电商企业来说,路径同样清晰——先把账和单证做扎实,再谈规模。睿方AI(REFUNDAI)在跨境电商财税合规与出口退税领域积累的一线经验,恰好落在本文反复提到的单证一致性、账务归集与信用维护这三件事上;企业如果正在为其中某一环发愁,从一次系统梳理开始,往往比逐单救火更省力。